Isenção de anuidade por investimento: a conta que quase ninguém faz
Manter um valor investido no banco em troca da isenção da anuidade parece cartão de graça. É uma troca: o preço é o rendimento que aquele dinheiro teria em outro lugar, mais a liquidez que ele perde parado.
Atualizado em 30/09/2026: incluída a tabela com as regras de isenção e de acesso por investimento publicadas por Nubank, BTG, Porto Bank, C6, XP e Inter, conferidas nas fontes oficiais.
A oferta chega pelo gerente ou pelo aplicativo, e soa como presente: mantenha determinado valor aplicado conosco e a anuidade do seu cartão fica isenta. Às vezes a exigência é saldo investido; às vezes é saldo médio em conta; às vezes é um produto específico do próprio banco.
Em todos os casos, a estrutura é a mesma e não é presente — é troca. O banco abre mão de uma receita (a anuidade) em favor de outra (ter o seu dinheiro sob a gestão dele). O que quase ninguém calcula é de quanto é o seu lado da troca.
A troca que o banco está propondo
Do ponto de vista do banco, a conta é simples. Um cliente com saldo aplicado gera receita de administração, dá previsibilidade de funding e tende a concentrar outros produtos ali. Vale mais do que a anuidade que ele deixa de cobrar. É um bom negócio para o banco, e isso não é crítica — é só a razão pela qual a oferta existe.
Do seu lado, a pergunta correta não é "a anuidade sumiu?". É: o que esse dinheiro deixa de ganhar por estar ali? Se o produto exigido rende menos do que a alternativa que você usaria, a diferença é o preço real do cartão — só que ele não aparece na fatura, aparece no extrato de investimentos, onde ninguém procura por custo de cartão.
"Isenta" e "sem anuidade" não são a mesma coisa
Vale fixar a distinção, porque ela muda o risco da decisão. Um cartão sem anuidade não cobra a tarifa — não há condição a cumprir. Um cartão com anuidade isenta cobra a tarifa e perdoa a cobrança enquanto uma condição for atendida. No dia em que a condição deixa de ser atendida, a cobrança volta, e volta sem novo contrato.
A diferença e as suas consequências estão detalhadas em cartão sem anuidade ou anuidade isenta. Para o assunto deste texto, basta reter: a isenção por investimento é condicional, e a condição depende de você manter um comportamento durante doze meses seguidos.
A conta de três linhas
O método é curto e serve para qualquer proposta, de qualquer banco:
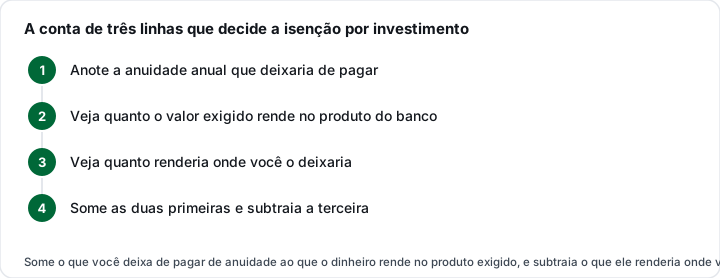
Detalhando cada linha:
Linha 1 — a anuidade evitada. Está no contrato do cartão, e é o valor anual cheio, não o da parcela mensal. Se o cartão cobra a anuidade parcelada em doze vezes, multiplique por doze.
Linha 2 — o rendimento no produto exigido. Quanto o valor que você precisa manter rende, por ano, no produto que o banco exige. Se a exigência é saldo em conta corrente sem remuneração, essa linha é zero — e isso é comum.
Linha 3 — o rendimento na alternativa. Quanto o mesmo valor renderia no lugar onde você o deixaria se a exigência não existisse. Esta é a linha que define tudo, e é a que as pessoas esquecem de incluir.
O resultado é linha 1 mais linha 2, menos linha 3. Se der positivo, a isenção compensa. Se der negativo, você está pagando pelo cartão — só que numa moeda que não aparece na fatura.
Repare no que a conta revela: quanto maior o valor exigido, pior tende a ser a troca. A anuidade é fixa; o rendimento abandonado cresce junto com o saldo travado. Uma exigência pequena com produto que rende bem é um bom negócio. Uma exigência grande num produto que rende pouco é uma anuidade cara disfarçada.
Onde pegar os números reais
Nenhum dos três números pode ser chutado, e nenhum deles está neste artigo — eles variam por banco, por produto e por data.
- A anuidade está no contrato e na tabela de tarifas do emissor, que é documento público.
- A exigência (valor, tipo de produto aceito, forma de apuração) tem que estar por escrito na proposta. Se veio só por telefone, peça por escrito antes de aceitar.
- Os rendimentos você compara com os dados oficiais. A Calculadora do Cidadão do Banco Central permite corrigir valores por índices e taxas oficiais, e o próprio Banco Central publica as estatísticas de taxas de juros praticadas no mercado. Use dado oficial, não a projeção do folheto.
Antes de mover dinheiro, confirme que a instituição é autorizada a funcionar — a consulta é pública no buscador do Banco Central.
O custo que não entra na conta: liquidez
Há um segundo preço, e ele não é monetário até o dia em que é.
Se a exigência obriga a manter o valor aplicado, esse dinheiro deixa de ser reserva disponível. Produtos com carência, prazo de resgate em dias úteis ou perda de rentabilidade no resgate antecipado transformam a sua reserva em algo que você tem, mas não alcança quando precisa.
A pergunta a fazer antes de aceitar: se eu precisar desse dinheiro na quinta-feira, ele está na minha conta na sexta? Se a resposta for não, some ao custo da troca o risco de ter que recorrer a crédito caro justamente porque a sua reserva estava travada para economizar uma anuidade. É o tipo de economia que se paga uma vez e custa várias.
A condição que se perde sem aviso
Isenção condicional é apurada periodicamente, e a forma de apuração muda tudo. Alguns contratos olham o saldo no último dia do mês; outros, o saldo médio do período. A diferença é concreta: quem mantém o valor o mês inteiro e resgata no dia 28 para pagar uma conta pode atender ao critério de saldo médio e falhar no critério de saldo final.
Três cuidados que evitam a surpresa:
- Saiba qual critério o seu contrato usa — saldo final, saldo médio, saldo mínimo diário.
- Deixe uma folga acima do valor exigido, para que oscilação de mercado não derrube a condição sozinha.
- Confira a fatura todo mês. A cobrança de anuidade reaparece sem aviso prévio destacado — costuma ser uma linha entre outras.
Quando a isenção por investimento é boa de verdade
Ela é excelente numa situação específica: quando o dinheiro já estaria ali de qualquer forma. Quem já mantém reserva naquele banco, em produto que já escolheu por conta própria, e descobre que isso também isenta a anuidade, recebeu benefício sem pagar nada — a linha 3 da conta é igual à linha 2 e o resultado é a anuidade inteira a seu favor.
Ela é ruim quando o movimento é o contrário: mover dinheiro de onde ele rende melhor, ou imobilizar reserva que estava líquida, para atender a uma exigência que só existe por causa do cartão. Aí o cartão está pautando a sua alocação de recursos — e cartão é meio de pagamento, não estratégia de investimento.
Se o objetivo é simplesmente não pagar anuidade, existe o caminho mais direto: escolher um cartão que não cobra anuidade nenhuma, sem condição a cumprir. Vale entender também como os cartões sem anuidade se sustentam — nenhum produto é gratuito, mas alguns cobram de um jeito que não te obriga a nada.
As regras de cada emissor, lado a lado
Estas são as condições publicadas pelos emissores do nosso catálogo, conferidas em 30/09/2026. Há dois desenhos diferentes: isenção (o cartão cobra, mas dispensa com investimento) e requisito (o cartão não cobra, mas só existe para quem tem o investimento).
| Cartão | Custo sem investimento | Regra publicada |
|---|---|---|
| Nubank Ultravioleta | R$ 1.068,00/ano | Mensalidade zerada ao gastar acima de R$ 8 mil por mês no cartão de crédito OU enquanto tiver R$ 50 mil investidos ou guardados no Nubank. Os gastos do cartão principal e do adicional contam juntos para a isenção. |
| BTG Pactual Black | R$ 600,00/ano (configuração com cashback) | Desconto progressivo: a cada R$ 1.000 gastos no crédito no mês OU a cada R$ 10.000 investidos no BTG Pactual, R$ 10 de desconto no valor total do cartão (mensalidade + programa de fidelidade + módulos); aplica-se o maior dos dois descontos (não somam), limitado ao valor da mensalidade. Ex. oficial: Black com cashback (R$ 50/mês) fica zerado com R$ 50 mil investidos ou R$ 5 mil/mês de gastos. Clientes dos segmentos Advisors e Wealth Management têm isenção da mensalidade de todos os Módulos de Benefícios enquanto estiverem nesses segmentos. |
| Porto Bank Visa Platinum | R$ 708,00/ano | Grátis nos 12 primeiros meses para novos clientes (só na primeira bandeira). Depois, a parcela mensal é zerada no mês com gastos por fatura iguais ou maiores que R$ 3.500,00 ou com pelo menos R$ 50 mil em fundos do produto Investimentos Porto Bank. Sem isso, a parcela é R$ 59,00/mês. Um segundo cartão, de outra bandeira, sai isento, e os gastos dos dois somam para isentar o primeiro. Pela tabela de tarifas, conta o gasto do mês anterior, incluindo compras à vista e parceladas (valor da parcela) e saques. Não contam saldo financiado, encargos, tarifas e IOF. |
| C6 Carbon | Valor em verificação | Isenção para quem atinge R$ 8 mil em gastos mensais ou tem R$ 50 mil investidos (texto do comunicado oficial de 11/11/2025: 'O C6 Carbon Black mantém o benefício de isenção para quem atinge R$ 8 mil em gastos mensais ou possui R$ 50 mil investidos'). O comunicado não detalha em quais investimentos. Segundo trechos de busca do blog (não lidos), seriam produtos de renda fixa emitidos pelo C6, mais um critério de R$ 1 milhão em quaisquer produtos. Isso não foi confirmado. |
| XP Visa Infinite | Sem anuidade | Requisito, não isenção: Patrimônio líquido mínimo de R$ 50 mil custodiado e investido na XP (COE e Previdência Privada não contam), além de Conta Digital e Conta Investimento XP ativas e sem restrições. Solicitação só pelo App XP. Limite dinâmico, que varia conforme investimentos e usa os valores na XP como garantia (bloqueados à medida que o cartão é usado e liberados com o pagamento da fatura). |
| Inter Prime | Sem anuidade | Requisito, não isenção: Basta cumprir UM critério para entrar no relacionamento Prime (o cartão é emitido automaticamente): (a) investimentos de R$ 150 mil a R$ 1 milhão no Inter (novos aportes ou portabilidade); (b) faturas de pelo menos R$ 7 mil, gastos e quitados, em compras elegíveis nos últimos 4 meses consecutivos; ou (c) plano anual do Duo Gourmet. Não contam como compras elegíveis: encargos, juros e IOF, boletos, contas e seguros, produtos de investimento, saques, rotativo, parcelamentos de fatura e títulos de capitalização. |
Um exemplo com a conta das seções anteriores, só para ilustrar o método: suponha que, fora do banco do cartão, os mesmos R$ 50 mil rendessem 0,5 ponto percentual a mais por ano — uma hipótese, não uma taxa real de mercado. A diferença seria R$ 250 por ano. Contra uma mensalidade que somaria R$ 1.068,00 no ano, deixar o dinheiro no banco do cartão compensaria. Se a diferença de rendimento fosse de 2,5 pontos, seriam R$ 1.250 — e a conta se inverteria. Faça com os seus números: o que decide é quanto você perde de rendimento, não o tamanho da anuidade.
Veja também quando a anuidade compensa pelo gasto e a comparação entre Ultravioleta e BTG Black.
Perguntas frequentes
A exigência é saldo em conta corrente. Muda alguma coisa?
Muda para pior, na maioria dos casos. Saldo em conta corrente normalmente não é remunerado, o que zera a linha 2 da conta. O resultado passa a ser a anuidade evitada menos tudo o que aquele dinheiro renderia em qualquer aplicação — e essa diferença costuma ser grande quando o valor exigido é alto.
Se eu resgatar o dinheiro, quando a anuidade volta a ser cobrada?
Depende do critério de apuração do contrato. Em geral a cobrança volta no ciclo seguinte ao da apuração em que a condição não foi atendida, sem aviso destacado. Por isso a recomendação de conferir a fatura todo mês — a linha aparece junto com as outras.
Vale mudar meu investimento de banco só para isentar a anuidade?
Só se a conta de três linhas fechar positiva depois de considerar o rendimento que você abre mão e a liquidez que perde. Na prática, mover recurso por causa de anuidade raramente compensa: a anuidade é um valor fixo e modesto perto do que um saldo relevante rende ao longo de um ano.
Dá para negociar a isenção sem investir nada?
Dá para tentar, e é comum conseguir. Emissores costumam ter alçada para isentar ou reduzir anuidade em função de uso do cartão, tempo de relacionamento ou retenção de cliente. Peça por escrito, com prazo definido, e guarde o protocolo — isenção combinada por telefone e não registrada é a que some.
E se o produto exigido render um pouco menos, mas for seguro?
Segurança é atributo legítimo e entra na decisão. O que não deve entrar é a ilusão de que a isenção foi de graça. Se você escolheria aquele produto de qualquer forma, ótimo. Se está escolhendo por causa do cartão, reconheça que o cartão está decidindo onde o seu dinheiro fica — e avalie se você concorda com isso.
A anuidade parcelada em doze vezes muda a conta?
Muda a percepção, não a conta. Parcelar espalha a tarifa e faz cada linha da fatura parecer pequena, mas o valor anual é o mesmo e é ele que entra na linha 1. Some as doze parcelas antes de comparar com o rendimento anual abandonado.
Quais cartões isentam a anuidade com investimento?
Entre os cartões do nosso catálogo, Nubank Ultravioleta (R$ 50 mil guardados ou investidos no Nubank), BTG Pactual Black (R$ 10 de desconto a cada R$ 10 mil investidos), Porto Bank Visa Platinum (R$ 50 mil em fundos Porto Bank) e C6 Carbon (R$ 50 mil investidos, segundo comunicado de nov/2025). XP Visa Infinite e Inter Prime exigem investimento para ter o cartão, que não cobra anuidade.
Qual a diferença entre isenção e requisito de investimento?
Na isenção, o cartão tem anuidade e deixa de cobrar enquanto o investimento existir. No requisito, o cartão não tem anuidade, mas só é emitido (e mantido) para quem tem o investimento mínimo no banco.
Fontes
- Banco Central do Brasil — Calculadora do Cidadão
- Banco Central do Brasil — estatísticas de taxas de juros do mercado
- Banco Central do Brasil — busca de instituições autorizadas a funcionar
- Consumidor.gov.br — plataforma oficial de solução de conflitos de consumo
- Nubank — Cartão Ultravioleta — acessado em 30/09/2026
- BTG Pactual — tabela de tarifas (agosto/2026) — acessado em 30/09/2026
- Porto Bank — Cartão Visa — acessado em 30/09/2026
- C6 Bank — comunicado de nov/2025 sobre isenção — acessado em 30/09/2026
- XP — perguntas frequentes dos cartões — acessado em 30/09/2026
- Inter — Ajuda: cartão Inter Prime — acessado em 30/09/2026