Acordo de dívida: como negociar sem quebrar o orçamento
Todo mundo negocia dívida olhando o tamanho do desconto. O desconto não decide nada: quem decide é a parcela. Acordo que não cabe no orçamento quebra, e acordo quebrado devolve a dívida cheia — agora com um contrato assinado.
A ligação começa sempre igual: "hoje eu consigo liberar 92% de desconto para o senhor". O número é grande, a sensação é de oportunidade que vai fechar, e a conversa inteira gira em torno dele.
O desconto não decide nada. Quem decide se o acordo vai dar certo é a parcela. Um abatimento de 92% em doze vezes que não cabem no seu mês é pior negócio do que 60% em parcelas que cabem — porque o primeiro vai quebrar, e acordo quebrado tem consequência própria.
Por que acordo quebrado é pior que dívida parada
Quando você assina um acordo e para de pagar no meio, três coisas acontecem ao mesmo tempo. O desconto some — quase todo contrato de renegociação prevê que o abatimento é condicional ao cumprimento integral. O saldo volta a ser calculado sobre o valor cheio, descontado o que você já pagou. E existe agora um instrumento novo, assinado por você, reconhecendo a dívida.
Esse último ponto é o que quase ninguém considera. Uma dívida antiga que estava parada tem prazos correndo a seu favor — prazo de permanência da negativação e prazo de prescrição da cobrança. Reconhecer a dívida por escrito reinicia essa contagem. Você pagou três parcelas, perdeu o desconto e ainda zerou o relógio.
Por isso a ordem importa mais que o número. Negociar bem não é conseguir o maior abatimento; é sair da mesa com uma parcela que você vai conseguir pagar até a última.
Antes de negociar: saiba exatamente o que você deve
Ninguém negocia bem sem saber o tamanho e a idade do que está negociando. São três consultas, todas gratuitas, e elas mudam a conversa:
- Os bureaus de crédito. Serasa, Boa Vista e SPC mostram o que está registrado no seu CPF, por qual credor e desde quando. A consulta é gratuita e o passo a passo está em como consultar CPF de graça nos três bureaus. A data de cada registro é a informação mais valiosa ali.
- O Registrato, do Banco Central. Ele lista operações de crédito em seu nome em todo o sistema financeiro, inclusive as que não estão negativadas. Serve para descobrir dívida esquecida — e dívida que não é sua.
- O demonstrativo do credor. Você tem direito a pedir a memória de cálculo: quanto é principal, quanto é juro, quanto é multa, quanto é correção. Peça por escrito e guarde o protocolo.
Esse terceiro item é o que abre espaço real de negociação, porque ele mostra sobre o que o desconto está incidindo.
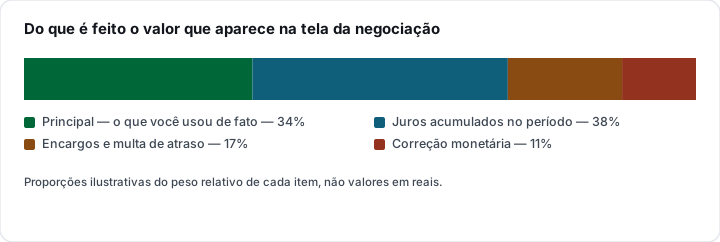
Numa dívida com anos de atraso, a parte que você efetivamente gastou tende a ser a menor fatia do total. Quando o credor oferece "90% de desconto", em boa parte dos casos ele está abrindo mão de acréscimos que dificilmente receberia — e não de dinheiro que colocou. Saber disso não torna a oferta ruim; torna você capaz de discutir a parcela em vez de agradecer pelo percentual.
A conta que decide o tamanho da parcela
A ordem que funciona é ao contrário da que a maioria segue. Não é "recebi a proposta, será que dá?". É "sei quanto sobra, agora a proposta que se ajuste".
Levante três números do seu mês, com o extrato na mão e não de cabeça:
- Renda líquida — o que efetivamente cai, não o salário bruto. Se a renda é variável, use a média dos meses piores, nunca a dos melhores.
- Gastos que não se cortam — moradia, alimentação, transporte para o trabalho, remédio de uso contínuo, água, luz. O que sustenta a sua vida e a de quem depende de você.
- Compromissos já assumidos — outras parcelas, empréstimo consignado, financiamento. Tudo o que já está comprometido antes desta negociação.
O que sobra depois dos três é o teto da parcela. Não o valor da parcela: o teto. Deixe folga, porque o ano tem material escolar, pneu furado e consulta que o convênio não cobre. Nossa calculadora de comprometimento de renda ajuda a enxergar esse número com clareza.
Com o teto definido, a negociação vira outra coisa. Em vez de reagir à proposta, você apresenta a sua: "consigo pagar X por mês durante Y meses". Se o credor não fecha nessas condições, o acordo não era para ser feito agora.
O que a Lei do Superendividamento mudou
A Lei 14.181, de 2021 — conhecida como Lei do Superendividamento — alterou o Código de Defesa do Consumidor para tratar de quem não consegue pagar o conjunto das suas dívidas de consumo sem comprometer a própria subsistência. Ela trouxe três coisas que mudam a posição de quem negocia:
- O conceito de mínimo existencial. Existe um piso de renda que não pode ser comprometido pelas dívidas. Esse piso foi regulamentado pelo Decreto 11.150/2022, depois alterado pelo Decreto 11.567/2023, e o critério é objeto de questionamento no Supremo Tribunal Federal. Por isso não citamos aqui um valor: confira o texto vigente dos decretos antes de usar o argumento, porque ele mudou e pode mudar de novo.
- A repactuação em bloco. A lei prevê que o consumidor superendividado possa pedir a renegociação do conjunto das dívidas num processo só, com plano de pagamento, em vez de negociar credor por credor.
- Deveres do credor. A lei reforçou a obrigação de informar o custo do crédito e vedou práticas de assédio de consumo — oferta insistente de crédito a quem já está endividado, entre outras.
O caminho institucional para invocar isso é o Procon da sua cidade, a Defensoria Pública ou o Juizado Especial Cível. Não é um botão no aplicativo do banco. Mas saber que existe muda o tom da conversa, e há Procons com núcleos específicos de superendividamento.
Onde negociar sem intermediário
Existe um mercado de empresas que cobram para "limpar seu nome". Dívida não se limpa por fora: ou é paga, ou é contestada, ou o prazo de registro se esgota. Quem cobra para intermediar está vendendo o que você faz sozinho e de graça.
Os canais que funcionam:
- O próprio credor. Aplicativo, site ou central. Sempre com protocolo anotado.
- Consumidor.gov.br. Plataforma pública da Secretaria Nacional do Consumidor. As empresas cadastradas têm até 10 dias para responder e você tem até 20 dias para avaliar a resposta. Tudo fica registrado por escrito — o que é útil se a conversa virar disputa depois. Não atende empresa não cadastrada e não substitui Procon, Defensoria ou Juizado.
- Os bureaus. Serasa e os demais mantêm canais de negociação com ofertas dos credores parceiros. É conveniente, mas compare com o que o credor oferece direto: nem sempre a condição é a mesma.
- Feirões e mutirões de renegociação. Concentram ofertas boas, e concentram também pressão para fechar na hora. A regra do teto da parcela vale igual.
O que exigir por escrito antes de pagar a primeira parcela
Acordo fechado por telefone sem documento é acordo que não existe quando dá problema. Antes de pagar qualquer coisa, tenha em mãos:
- O valor total do acordo, o número de parcelas e o valor de cada uma;
- O Custo Efetivo Total quando houver parcelamento com juros — é ele que permite comparar propostas, e não a parcela isolada. O raciocínio está detalhado em como comparar pelo CET e não pela parcela;
- O que acontece se uma parcela atrasar — o contrato precisa dizer se o desconto cai por inteiro já no primeiro atraso;
- O prazo para a baixa da negativação depois do pagamento;
- A quitação, ao final: documento dizendo que nada mais é devido naquele contrato. Guarde por cinco anos.
E uma regra prática: pague sempre por boleto ou Pix emitido em nome do credor, conferido no aplicativo oficial. Golpe de falso acordo é comum justamente porque quem está endividado quer resolver rápido.
Quando não fazer acordo
Há três situações em que a melhor decisão é não assinar nada agora:
A dívida não é sua. Registro indevido não se negocia, se contesta. Pagar para "resolver logo" é reconhecer uma dívida que não existe. O que a lei garante nesses casos está em negativado: o que a lei garante.
A parcela não cabe. Já tratada acima, e vale repetir porque é o erro mais caro. Acordo que quebra custa o desconto e reinicia a contagem dos prazos.
A dívida é muito antiga. Registro em bureau de crédito tem prazo máximo de permanência, e a cobrança tem prazo de prescrição — ambos contados em anos, não em meses. Dívida prescrita continua existindo, mas perde a força de cobrança judicial e não pode manter o nome negativado. Assinar acordo ou pagar uma parcela reconhece a dívida e pode reiniciar a contagem. Se a sua dívida está perto desse limite, vale consultar a Defensoria Pública ou o Procon antes de assinar qualquer coisa.
Perguntas frequentes
Vale a pena esperar para conseguir um desconto maior?
Esperar por estratégia é diferente de esperar por paralisia. Ofertas costumam melhorar perto do fim de ano e em campanhas de renegociação, e o credor tende a ceder mais quanto mais antiga a dívida. Mas enquanto você espera, o nome continua negativado e o acesso a crédito continua fechado. Se a parcela cabe hoje e o acordo resolve, fechar hoje costuma valer mais que um abatimento maior daqui a oito meses.
O credor exige entrada alta. Posso recusar?
Pode. Entrada é condição comercial, não regra. Se a entrada compromete o mês a ponto de arriscar as parcelas seguintes, ela está trabalhando contra o próprio acordo. Proponha entrada menor com parcela equivalente e deixe claro que o limite é o seu orçamento, não a sua disposição.
Quanto tempo depois do pagamento o nome sai da lista?
O credor deve solicitar a baixa depois da quitação, e o prazo costuma ser contado em dias úteis — mas varia conforme o credor e o bureau. Exija que o prazo esteja escrito no acordo. Se passar do combinado, registre reclamação no consumidor.gov.br com o comprovante de pagamento e o contrato em mãos.
Tenho cinco dívidas. Negocio todas de uma vez?
Negociar todas ao mesmo tempo sem somar as parcelas é a receita para quebrar tudo junto. Some primeiro o teto do seu orçamento, depois distribua. Se o conjunto das dívidas não cabe de jeito nenhum, é exatamente o caso que a Lei do Superendividamento prevê: procure o Procon ou a Defensoria Pública para pedir a repactuação em bloco, em vez de assinar cinco acordos que vão quebrar.
Empresa que promete limpar o nome resolve?
Não existe procedimento legal de "limpeza de nome" fora do pagamento, da contestação de registro indevido ou do fim do prazo de permanência. Tudo o que essas empresas fazem — consultar, negociar, contestar — você faz sozinho e sem custo pelos canais oficiais. Cobrança adiantada por esse serviço é sinal de alerta.
Pagar o acordo faz o score voltar na hora?
Não. A baixa da negativação tira a restrição, mas o histórico de atraso continua fazendo parte da sua trajetória de crédito por um tempo. O que reconstrói pontuação é sequência de compromissos pagos em dia depois da quitação — e isso leva meses, não dias. Vale entender o que o crédito para quem esteve negativado permite nesse intervalo.