Compra não reconhecida no cartão: o passo a passo da contestação
Uma compra que você não reconhece apareceu na fatura. Antes de qualquer coisa: nem toda cobrança estranha é fraude, e, quando é, a lei põe o risco do lado do banco. O que importa é agir no mesmo dia e deixar tudo registrado.
A fatura chegou e tem uma compra que você não fez. A primeira reação costuma ser uma de duas: pagar tudo "para não ficar com o nome sujo" e esquecer, ou não pagar nada até alguém resolver. As duas custam caro, por motivos diferentes.
O caminho certo tem uma ordem, e a ordem importa mais que a pressa. Mas há uma notícia boa logo de saída: quando a compra é mesmo fraude, a lei põe o risco do lado do banco, não do seu. O que você precisa fazer é agir rápido e deixar tudo registrado.
Os primeiros minutos: bloqueie antes de investigar
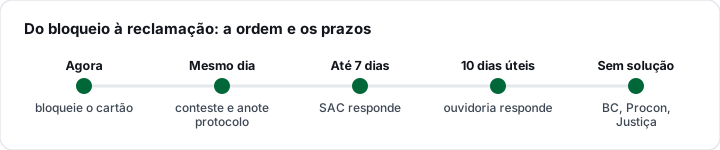
Se existe qualquer chance de o cartão ter sido clonado ou os dados vazados, a primeira coisa é bloquear o cartão pelo aplicativo — ou pela central, se você não tiver o app. Não espere confirmar se é fraude: o bloqueio é reversível, e uma segunda compra indevida enquanto você investiga não é.
Em seguida, guarde as provas. Faça captura de tela da fatura e da tela de detalhes da transação, com data, valor e nome do estabelecimento. Não apague mensagens, e-mails ou SMS que o banco tenha mandado sobre a compra. Se você recebeu alguma ligação ou mensagem pedindo código, senha ou confirmação nos dias anteriores, anote quando foi — esse detalhe pode ser central na análise.
Confira antes: metade das compras "desconhecidas" não é fraude
Antes de contestar, vale cinco minutos de conferência. Uma parte grande das cobranças que parecem estranhas tem explicação comum:
- O nome na fatura não é o nome da loja. A fatura mostra a razão social da empresa ou o nome do intermediador de pagamento, que muitas vezes não tem nada a ver com a marca que você conhece. Uma lanchonete pode aparecer com o nome da empresa que a administra; uma compra on-line, com o nome da plataforma de pagamento.
- É parcela de uma compra antiga. "Parcela 7 de 10" de algo comprado meses atrás passa despercebido com facilidade. Os custos que se escondem no parcelamento estão em parcelado sem juros: onde está o custo escondido.
- É uma assinatura que renovou. Um teste gratuito que virou cobrança, um serviço de streaming, um aplicativo — renovações automáticas são uma das fontes mais comuns de "compra desconhecida".
- Foi alguém da casa. Cartão adicional, cartão salvo no navegador ou no celular de outra pessoa, compra dentro de um jogo.
- É uma compra internacional convertida. O valor em reais muda com o câmbio e com o IOF, e o nome do estabelecimento aparece em outra língua. A mecânica está em compra internacional: spread, IOF e o erro de pagar em reais.
Uma forma rápida de conferir: pesquise o nome exato que aparece na fatura. Se for de uma empresa de pagamentos, o aplicativo do banco costuma mostrar mais detalhes ao tocar na transação. Se, depois disso, a compra continuar sem explicação, é hora de contestar.
Como contestar: pelo canal certo e com protocolo
A contestação começa no próprio emissor do cartão, pelo aplicativo ou pelo SAC. Três cuidados fazem toda a diferença:
- Conteste cada transação, não "a fatura". Indique data, valor e estabelecimento de cada compra que você não reconhece. Contestação genérica demora mais e se perde com facilidade.
- Exija o número de protocolo. Para serviços regulados pelo Poder Executivo federal, o Decreto 11.034/2022 garante ao consumidor o direito de acompanhar suas demandas por um registro numérico e de acessar o histórico delas sem custo. O protocolo é a prova de que você reclamou, e quando.
- Anote o que foi dito sobre a fatura. Pergunte se o valor contestado fica suspenso durante a análise e registre a resposta no próprio protocolo. A prática varia entre bancos, e saber disso decide o que fazer com o pagamento.
O mesmo decreto fixa em sete dias corridos o prazo para as demandas serem respondidas, contado do registro.
Pago a fatura enquanto contesto?
Essa é a dúvida que mais gera prejuízo, e a resposta depende do que o banco informou.
Se o banco confirmou que o valor contestado fica suspenso, pague o restante da fatura normalmente. Se não confirmou, o caminho mais seguro costuma ser pagar a fatura inteira e seguir com a contestação. A razão é prática: se você deixar de pagar uma parte e a contestação for negada, aquele valor entra no rotativo e passa a correr juros — e o rotativo é o crédito mais caro do mercado, como mostra como funciona o cartão de crédito: fatura, rotativo e limite.
Pagar não é aceitar a cobrança. Você continua com o direito de contestar e de receber de volta. E, se tiver pago uma quantia indevida, o Código de Defesa do Consumidor prevê, no parágrafo único do artigo 42, a devolução do valor pago em excesso em dobro, com correção e juros — salvo quando houver engano justificável. Guarde o comprovante de pagamento junto com o protocolo.
Quem paga a conta quando é fraude
O artigo 14 do Código de Defesa do Consumidor estabelece que o fornecedor de serviços responde pelos danos causados por falhas no serviço independentemente de culpa. É o que se chama responsabilidade objetiva: o banco não precisa ter "errado" para ter de responder.
Para fraude, o Superior Tribunal de Justiça consolidou esse entendimento na Súmula 479: as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Em outras palavras, a fraude cometida por um terceiro é tratada como risco da atividade do banco — não como azar do cliente.
Há uma exceção que você precisa conhecer. O próprio artigo 14, no § 3º, afasta a responsabilidade quando o fornecedor prova a culpa exclusiva do consumidor. Na prática, é o que o banco alega quando o cliente entregou o cartão e a senha a alguém, ou informou um código de confirmação numa ligação falsa. Cada caso é analisado pelas circunstâncias — por isso vale tanto ter anotado o que aconteceu nos dias anteriores à compra.
Entre o banco e a bandeira do cartão existe ainda um mecanismo próprio de disputa, o chargeback, pelo qual o emissor pede o dinheiro de volta ao estabelecimento. Ele corre nos bastidores e tem regras contratuais das bandeiras, inclusive de prazo. Para você, o efeito prático é simples: quanto antes a contestação for aberta, mais caminhos o banco tem para recuperar o valor.
Se o banco não resolver: a escada de reclamação
Quando o SAC não responde no prazo ou nega sem explicação convincente, suba um degrau de cada vez, sempre levando os protocolos anteriores:
- Ouvidoria do banco. Toda instituição financeira é obrigada a ter uma, e ela é a segunda instância interna. Pela Resolução CMN 4.860/2020, a ouvidoria tem até dez dias úteis para responder, prorrogáveis uma única vez, em caráter excepcional e justificado.
- Consumidor.gov.br e Banco Central. A plataforma consumidor.gov.br é oficial e os bancos respondem por ela. Em paralelo, você pode registrar reclamação no Banco Central: o BC não resolve o caso individual, mas as reclamações alimentam a fiscalização e o ranking das instituições.
- Procon e Juizado Especial. O Procon da sua cidade pode intermediar. Se nada funcionar, o Juizado Especial Cível julga causas de menor valor sem exigir advogado até o limite previsto em lei.
Depois de resolvido: descubra se foi só o cartão
Uma compra fraudada pode ser sinal de que seus dados circularam além do cartão. Duas verificações fecham o assunto:
- Registrato. O Registrato, do Banco Central, mostra gratuitamente as contas, os empréstimos e as chaves Pix vinculados ao seu CPF. Se aparecer algo que você não abriu, é outro caso de fraude a contestar.
- Bureaus de crédito. Consulte se não há dívida ou pedido de crédito que não é seu, pelo caminho de como consultar o CPF de graça nos bureaus.
Um boletim de ocorrência não é exigido para contestar a compra, mas é útil como prova se o caso chegar ao Procon ou à Justiça — e, em muitos estados, pode ser feito pela internet.
Perguntas frequentes
Se eu pagar a fatura, perco o direito de contestar?
Não. Pagar não significa aceitar a cobrança. Você mantém o direito de contestar e de receber de volta, e o artigo 42 do Código de Defesa do Consumidor prevê devolução em dobro do que foi pago indevidamente, salvo engano justificável. Guarde o comprovante junto com o protocolo da contestação.
Tenho prazo para contestar?
Existe prazo para o banco abrir a disputa com a bandeira, mas ele é regra contratual e varia. Não conte com ele: conteste no mesmo dia em que perceber a compra. Quanto antes, mais caminhos o banco tem para recuperar o dinheiro — e menos margem existe para dizer que você demorou.
O banco é obrigado a devolver o dinheiro de fraude?
Em regra, sim. Pelo artigo 14 do Código de Defesa do Consumidor, o banco responde independentemente de culpa, e a Súmula 479 do STJ trata fraude de terceiros em operação bancária como risco da atividade. A exceção é quando o banco prova culpa exclusiva do consumidor — por exemplo, quando o cliente entregou cartão e senha a alguém.
Quanto tempo o banco tem para responder?
Para serviços regulados pelo Poder Executivo federal, o Decreto 11.034/2022 fixa sete dias corridos para responder à demanda no SAC. Se não resolver, a ouvidoria do banco tem até dez dias úteis, pela Resolução CMN 4.860/2020, prorrogáveis uma vez em caráter excepcional.
A compra aparece com um nome que eu não conheço. É golpe?
Nem sempre. A fatura costuma mostrar a razão social da empresa ou o nome do intermediador de pagamento, que pode ser bem diferente da marca da loja. Pesquise o nome exato e toque na transação no aplicativo para ver detalhes. Se continuar sem explicação, conteste.
O banco vai mandar outro cartão?
Normalmente, sim: depois do bloqueio definitivo por suspeita de fraude, o emissor costuma emitir um cartão novo, com outro número. Lembre-se de atualizar os dados nos serviços com cobrança recorrente, para não ter assinatura cancelada por falha de pagamento.
Fontes
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado — arts. 14 e 42
- Decreto 11.034/2022 — Serviço de Atendimento ao Consumidor, arts. 1º, 12 e 13
- Resolução CMN 4.860/2020 — ouvidorias das instituições financeiras
- Superior Tribunal de Justiça — Súmula 479
- Banco Central do Brasil — Registrar reclamação
- Banco Central do Brasil — Registrato
- Consumidor.gov.br — plataforma oficial de solução de conflitos de consumo

