Compra internacional: spread, IOF e o erro de pagar em reais
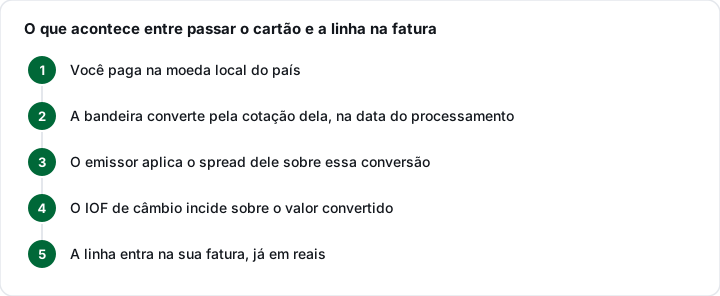
Entre passar o cartão no exterior e a linha aparecer na fatura, três coisas acontecem com o seu dinheiro. Duas você não controla. A terceira é uma pergunta que a maquininha faz, e responder errado é o jeito mais caro de economizar atenção.
Atualizado em 30/09/2026: incluída a tabela com o custo de compra internacional que cada emissor do nosso catálogo publica (spread, IOF e devolução de IOF), conferida nas tabelas de tarifas oficiais.
A conta do restaurante dizia 48 euros. Você fez a conta de cabeça pela cotação que viu no aplicativo de manhã, achou que dava uns R$ 290 e seguiu a viagem. Semanas depois, a fatura mostra um número maior — e não há nenhum erro na cobrança.
Entre passar o cartão lá fora e aquela linha aparecer na sua fatura, três coisas acontecem com o seu dinheiro. Duas você não controla. A terceira é uma pergunta que a maquininha faz, quase sempre em inglês, e responder errado a ela é o jeito mais caro de poupar dois segundos de atenção.
As três camadas que se somam
Vale separar, porque as pessoas costumam culpar "o dólar" por tudo:
- A cotação de conversão. A que a bandeira usa, que não é a cotação comercial que você viu no aplicativo de notícias — e é do dia em que a compra foi processada, não do dia em que você comeu.
- O spread do emissor. Uma margem aplicada sobre essa conversão, que varia de banco para banco e não é a mesma para todos os produtos.
- O IOF de câmbio. Tributo federal que incide sobre operações de câmbio, inclusive as feitas com cartão internacional.
E há um quarto custo, que só existe se você deixar: a conversão feita pelo próprio estabelecimento, quando a maquininha oferece cobrar em reais. Vamos chegar nele.
O spread: a diferença entre a cotação que você vê e a que te cobram
A cotação que aparece no noticiário é a comercial — a de operações entre instituições, em grande volume. Ninguém compra moeda no varejo por ela. O que chega até você já passou por uma margem, e essa margem é o spread.
Isso não é peculiaridade do cartão: acontece na casa de câmbio, no cartão pré-pago de viagem e na transferência internacional. O que muda é o tamanho. E aqui está o ponto honesto deste texto: não existe um número de spread que valha para todos os cartões. Varia por emissor, por produto e por tipo de operação, e não é publicado de um jeito que permita comparar lado a lado.
O que você pode fazer é conferir o seu: pegue uma compra internacional passada na sua fatura, veja o valor em moeda estrangeira e o valor em reais que foi lançado, e compare com a cotação do dia do processamento. A diferença é o que o seu emissor cobrou, na prática. É a única medida confiável, porque é a sua.
O IOF: o único dos três que é igual para todos
O IOF incide sobre operações de câmbio, e compra internacional com cartão é uma operação de câmbio. Diferente do spread, ele não depende de qual banco emitiu o seu cartão — é a mesma alíquota para todo mundo.
A alíquota de câmbio para cartão de crédito e débito internacional, cartão pré-pago e compra de moeda em espécie foi unificada em 3,5%, em vigor desde 17 de julho de 2025. Antes disso, diferentes operações tinham alíquotas diferentes.
Agora o aviso que importa mais que o número: esse percentual é fixado por decreto e mudou três vezes ao longo de 2025. Se você está lendo isto meses depois da publicação, ou vai usar o valor para dimensionar uma compra grande, confirme a alíquota vigente na página do IOF na Receita Federal antes de fazer a conta. Não é um número estável e não vale a pena tratar como se fosse.
Quem recolhe não é você: a responsabilidade é da instituição autorizada a operar em câmbio. Ele chega até você já embutido no valor lançado na fatura, o que é justamente o motivo de quase ninguém notar que pagou.
O erro que custa mais e é o mais fácil de evitar
Você passa o cartão em Lisboa e a maquininha pergunta algo como: "Deseja pagar em EUR ou em BRL?". Aparece o valor em reais na tela, com aparência de gentileza — enfim alguém falando a sua língua.
Isso tem nome: conversão dinâmica de moeda, ou DCC, na sigla em inglês. Ao aceitar, você transfere a conversão da bandeira para o estabelecimento (ou para o adquirente dele). E aí duas coisas acontecem ao mesmo tempo:
- A cotação usada passa a ser escolhida por quem está vendendo, com uma margem que ele define e que você não tem como conferir na hora.
- A conversão da bandeira e o spread do seu emissor não desaparecem por isso — a operação continua sendo internacional para o seu cartão.
Ou seja: em vez de trocar um custo por outro, você costuma empilhar mais um. Por isso a regra é simples e vale sem exceção prática:
Pague sempre na moeda local do país onde você está. Em euros em Portugal, em dólares nos Estados Unidos, em pesos na Argentina. Se a tela oferecer reais, recuse. Se o atendente já tiver escolhido por você, peça para cancelar e refazer — é um direito seu, e o sistema permite.
Vale também para compra em site estrangeiro que oferece "ver preços em BRL", e para saque em caixa eletrônico no exterior, onde a mesma pergunta aparece com outras palavras.
Qual cotação vale: a do dia da compra?
Não necessariamente, e essa é a causa de boa parte da confusão.
Entre o momento em que você passa o cartão e o momento em que a transação é processada pela bandeira podem se passar dias — mais ainda se houver fim de semana ou feriado no meio. A conversão usa a cotação da data de processamento. Em período de câmbio volátil, a diferença aparece.
Isso significa que o valor exato só é conhecido depois, e não na hora da compra. Para quem está viajando com orçamento apertado, a consequência prática é: deixe folga na sua estimativa, e não trate a conta de cabeça como valor final. O mecanismo do ciclo — quando a compra entra, quando a fatura fecha — está explicado em como funciona o cartão de crédito.
Como conferir se você foi cobrado certo
A fatura de compra internacional costuma trazer, para cada lançamento, o valor original em moeda estrangeira e o valor convertido. Com isso dá para auditar:
- Confira se o valor em moeda estrangeira bate com o recibo que você guardou. Se não bater, o problema é anterior à conversão — é cobrança errada, e se contesta.
- Veja a data de processamento do lançamento e a cotação daquele dia.
- Compare o valor convertido com o que aquela cotação daria. A diferença é spread mais IOF.
- Se o lançamento veio direto em reais, sem valor em moeda estrangeira, é bem provável que tenha havido DCC. Anote o estabelecimento e não repita.
Deu problema e o emissor não resolveu? Registre a contestação pelo canal oficial dele, guarde o protocolo, e se não houver solução leve ao consumidor.gov.br — empresas cadastradas têm até 10 dias para responder e você tem até 20 dias para avaliar a resposta.
Saque no exterior é outra operação
Sacar dinheiro no caixa eletrônico lá fora não é a mesma coisa que comprar. Costuma envolver tarifa de saque do seu emissor, tarifa do banco dono do caixa — cobrada em separado, às vezes anunciada na tela — e, no crédito, a possibilidade de a operação ser tratada como adiantamento, com juros contando desde o primeiro dia.
Os valores variam por emissor e por rede, então confira a tabela de tarifas do seu cartão antes de viajar, e não na fila do caixa. A pergunta sobre pagar em reais aparece aqui também — e a resposta continua sendo não.
Qual função usar lá fora
Crédito, débito internacional e pré-pago de viagem se comportam de formas diferentes numa compra fora do país, e a escolha segue a mesma lógica que vale aqui: o que muda é de quem é o dinheiro que fica exposto enquanto um problema é resolvido. Em viagem isso pesa mais, porque contestar uma cobrança a nove mil quilômetros de casa é mais lento.
Para compra em site estrangeiro que você não conhece, vale gerar um cartão virtual: o número é descartável e o estrago máximo fica limitado àquela transação.
Antes de contratar qualquer produto de viagem — cartão pré-pago, conta em moeda estrangeira —, confirme que a instituição é autorizada a funcionar pelo Banco Central. A consulta é pública e leva um minuto.
O que cada emissor publica sobre compra internacional
Dissemos acima que o spread não é publicado de um jeito comparável. Isso é verdade para boa parte do mercado — mas alguns emissores informam a regra nas tabelas de tarifas ou na página do cartão. Reunimos o que encontramos nas fontes oficiais em 30/09/2026. Use como ponto de partida e confira no contrato do seu cartão.
| Cartão | O que o emissor publica | Fonte |
|---|---|---|
| Nubank (cartão sem anuidade) | Dólar de referência PTAX venda + 4%, mais IOF de 3,5% | Nubank — contratos e tarifas |
| Nubank Ultravioleta | Spread de 3,5%; IOF devolvido na fatura em até 7 dias | Nubank — Ultravioleta |
| PagBank (limite garantido) | Conversão PTAX + 5% e IOF de 3,5%; o IOF de compras internacionais volta como cashback para faturas pagas em dia (a partir de 01/06/2026) | PagBank — taxas e tarifas |
| Mercado Pago | 0% de tarifa + IOF de 3,5% | Mercado Pago — taxas |
| Neon | “7% + 3,50% IOF” (a tabela não detalha sobre qual cotação incidem os 7%) | Neon — tarifas |
| BTG Pactual Black | Spread de 6% + IOF; IOF zero em campanha incluída no Módulo Viagem, que pode ser encerrada sem aviso | BTG — tabela de tarifas |
| Porto Bank Visa Platinum | Anuncia IOF zero em compras internacionais; a página não detalha o mecanismo | Porto Bank — Cartão Visa |
Repare que os números não são diretamente somáveis entre si: "PTAX + 4%" e "spread de 3,5%" descrevem a mesma coisa (a margem sobre a cotação de referência), mas a base de referência pode variar. A forma segura de comparar continua sendo a que mostramos acima: pegar uma compra real na fatura e confrontar com a cotação do dia.
Cartões com IOF devolvido ou zerado mudam bastante a conta de quem viaja — e costumam vir com anuidade. Veja quando a anuidade compensa e compare dois cartões no comparador.
Perguntas frequentes
Pagar em reais no exterior nunca compensa?
Na prática, não. Ao aceitar a conversão na maquininha, quem define a cotação é o estabelecimento ou o adquirente dele, com margem que você não consegue conferir na hora — e os custos do seu próprio cartão continuam valendo. A vantagem aparente é saber o valor em reais na hora; o preço disso costuma ser maior que a tranquilidade. Pague na moeda local.
Qual é a alíquota de IOF hoje?
A alíquota unificada de câmbio para cartão internacional é de 3,5%, em vigor desde 17 de julho de 2025. Como ela é fixada por decreto e já mudou mais de uma vez, confirme a vigente na página do IOF da Receita Federal antes de usar como base de cálculo — especialmente se você está lendo isto bastante tempo depois.
Qual é o spread do meu cartão?
Não existe número único e os emissores não publicam de forma comparável. O jeito de descobrir o seu é olhar uma compra internacional já lançada na fatura: compare o valor em moeda estrangeira com o valor em reais cobrado, considerando a cotação da data de processamento. O que sobra é spread mais IOF.
Por que o valor da fatura não bateu com a cotação do dia da compra?
Porque a conversão usa a cotação da data em que a transação foi processada pela bandeira, que pode ser dias depois da compra — mais ainda se houver fim de semana ou feriado. Em câmbio volátil, a diferença é perceptível. Por isso a conta de cabeça na hora da compra é estimativa, não valor final.
Fui cobrado em reais sem ter escolhido. Dá para reverter?
Vale tentar. Se a conversão foi aplicada sem que você tenha optado, registre a contestação no canal oficial do emissor com o recibo e o número do protocolo. Nem sempre é reversível depois de processado, mas o registro tem valor — e se não houver solução, o caminho é o consumidor.gov.br.
Cartão pré-pago de viagem sai mais barato?
Depende do produto, e não dá para responder em geral. O pré-pago trava a cotação no momento da carga, o que protege de variação do câmbio depois — e expõe você ao contrário, se a moeda cair. Some também as tarifas de emissão, recarga e saque, que variam muito. O que ele faz bem, e os outros não, é cercar um valor de orçamento: o que estiver fora dele não é alcançado.
Qual cartão cobra menos em compra internacional?
Depende do spread de cada emissor e de haver devolução de IOF. Entre os cartões do nosso catálogo, alguns publicam devolução do IOF (Nubank Ultravioleta, PagBank com fatura em dia) ou IOF zero anunciado (Porto Bank, BTG com Módulo Viagem). Confira a regra vigente no contrato antes de viajar.
Como funciona o IOF devolvido?
O IOF é cobrado na compra e o emissor devolve o valor depois, como crédito na fatura ou cashback, segundo a regra que ele publica. No Ultravioleta, a devolução ocorre na fatura em até 7 dias; no PagBank, como cashback para faturas pagas em dia.
Fontes
- Receita Federal — IOF: contribuintes, responsáveis tributários e orientação sobre o tributo
- Banco Central do Brasil — perguntas frequentes sobre cartão de crédito
- Banco Central do Brasil — busca de instituições autorizadas a funcionar
- Consumidor.gov.br — plataforma oficial de solução de conflitos de consumo
- Nubank — contratos e tarifas — acessado em 30/09/2026
- Nubank — Cartão Ultravioleta — acessado em 30/09/2026
- PagBank — taxas e tarifas do cartão de crédito — acessado em 30/09/2026
- Mercado Pago — taxas da conta — acessado em 30/09/2026
- Neon — tabela de tarifas — acessado em 30/09/2026
- BTG Pactual — tabela de tarifas (agosto/2026) — acessado em 30/09/2026
- Porto Bank — Cartão Visa — acessado em 30/09/2026