Débito, crédito ou pré-pago: qual usar em cada situação
Débito, crédito e pré-pago não se distinguem por conveniência. Eles se distinguem por uma coisa só: de quem é o dinheiro que fica exposto enquanto uma compra contestada é resolvida. No crédito, é do emissor. No débito, já é o seu.
Na carteira, os três parecem a mesma coisa: um retângulo com chip, aproximação e o logo de uma bandeira. Muita gente escolhe entre eles por hábito — débito para o dia a dia porque "crédito é perigoso", crédito para a compra grande porque parcela. A escolha quase nunca é consciente.
Existe uma diferença entre as três funções que não aparece em nenhum folheto e que só se manifesta no dia em que algo dá errado: de quem é o dinheiro que fica parado enquanto o problema é resolvido. É uma diferença de posição de caixa, não de direito. E ela deveria decidir qual cartão você usa em cada situação.
As três funções, sem o jargão
Antes de comparar, vale separar o que é função do que é marca. Visa, Mastercard e Elo são bandeiras — a rede que liga a maquininha da loja ao seu banco. A bandeira não define se o cartão é de débito ou de crédito; o mesmo plástico pode carregar as duas funções, e aí ele é chamado de múltiplo.
O que muda de verdade é o momento em que o dinheiro sai:
- Débito. O valor sai da sua conta corrente na hora da compra. O dinheiro já era seu antes e deixa de ser na mesma operação.
- Crédito. O emissor paga a loja e você paga o emissor depois, na fatura. Entre a compra e o pagamento existe um intervalo — e esse intervalo é a característica que define a função.
- Pré-pago. Você carrega um valor no cartão antes de usar. Ele gasta só aquilo. Não há conta corrente por trás nem fatura na frente.
Se quiser entender o mecanismo do crédito em detalhe — fechamento, vencimento, rotativo e limite —, tratamos disso em como funciona o cartão de crédito. Aqui o foco é a comparação.
O intervalo do crédito e para que ele serve de verdade
O crédito é vendido como "compre agora, pague depois", e o marketing trata esse adiamento como um convite a gastar mais. Essa leitura é ruim e cara. O valor real do intervalo é outro: enquanto ele dura, o dinheiro ainda é seu e a operação ainda é reversível sem que você precise correr atrás de nada.
O tamanho do intervalo depende de quando a compra acontece dentro do ciclo. Toda fatura tem uma data de fechamento e uma data de vencimento, e o espaço entre elas costuma ser de cerca de dez dias — mas isso varia por emissor e você confere na sua própria fatura. Uma compra feita no dia seguinte ao fechamento entra na fatura do ciclo inteiro seguinte e só é cobrada quando aquela fatura vencer. Uma compra feita na véspera do fechamento cai na fatura que está prestes a fechar.
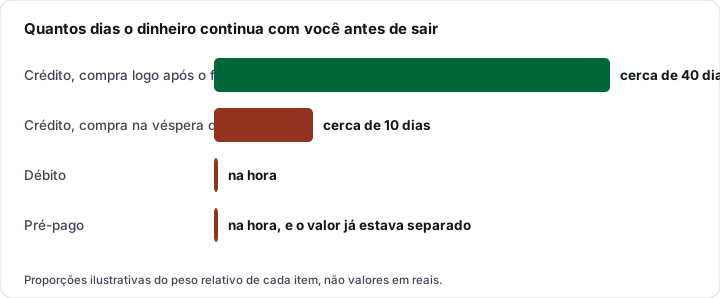
É a mesma compra, pelo mesmo valor, com diferença de poucos dias no calendário e semanas de diferença no caixa. No débito e no pré-pago esse intervalo simplesmente não existe: o dinheiro sai no ato.
Note o que a figura não diz. Ela não diz que o crédito é de graça, nem que esse intervalo é lucro. Se a fatura não for paga integralmente na data, o saldo cai no rotativo, que é a linha de crédito mais cara do mercado brasileiro — dá para simular o efeito na nossa calculadora de juros do rotativo. O intervalo só vale alguma coisa para quem paga a fatura inteira.
Compra não reconhecida: o relógio corre diferente em cada um
Aqui está o ponto que justifica o artigo. Suponha que apareça na sua conta uma compra que você não fez, ou um valor diferente do combinado, ou uma mercadoria que nunca chegou.
O direito de contestar existe nas três funções. O Código de Defesa do Consumidor não cria uma categoria de cliente de segunda para quem paga no débito, e as regras dos arranjos de pagamento preveem contestação em todas elas. Quem diz o contrário está vendendo cartão de crédito.
O que muda é a posição de caixa durante a apuração:
- No crédito, a compra aparece numa fatura que ainda não venceu. Você contesta antes de pagar. O valor pode ser mantido em suspenso enquanto o emissor apura, e o dinheiro nunca chegou a sair da sua conta. Se a contestação for acolhida, o lançamento some da fatura.
- No débito, o valor já saiu. Você tem o mesmo direito de contestar e abre a disputa do mesmo jeito — mas fica sem o dinheiro enquanto o processo corre. Se o saldo era apertado, é o seu aluguel que está parado, não o do banco.
- No pré-pago, o prejuízo máximo é o que estava carregado. Você perde o acesso àquele valor, e a nada além dele.
Traduzindo: a pergunta não é "qual cartão me protege", é "quem banca a espera". No crédito, é o emissor. No débito, é você.
A quem recorrer quando o emissor não resolve
A ordem que funciona é sempre a mesma, e começa no próprio emissor: registre a contestação pelo canal oficial dele e anote o número do protocolo. Protocolo é o que transforma uma conversa em prova.
Se a resposta não vier ou não resolver, o passo seguinte é a plataforma pública consumidor.gov.br, mantida pela Secretaria Nacional do Consumidor. As empresas cadastradas têm até 10 dias para responder, e você tem até 20 dias para avaliar se a resposta resolveu. É gratuito e o histórico fica registrado. A plataforma só atende empresas cadastradas e não substitui Procon, Defensoria Pública ou Juizado Especial Cível — quando a empresa não está lá, o caminho é esse.
Se você desconfia de conta, cartão ou operação de crédito aberta em seu nome sem autorização, o Registrato do Banco Central mostra o que existe no seu CPF em todo o sistema financeiro, de graça.
Qual usar em cada situação
Com o critério do caixa definido, a escolha deixa de ser gosto e vira consequência:
| Situação | Função que faz mais sentido | Por quê |
|---|---|---|
| Compra em site que você nunca usou | Crédito, de preferência em cartão virtual | O dinheiro só sai na fatura; se a loja não entregar, você contesta antes de pagar |
| Assinatura recorrente | Crédito | Cobrança repetida é onde mais aparece valor errado, e a contestação acontece antes do débito |
| Compra grande parcelada | Crédito | É a única função que parcela sem contrato de crédito à parte |
| Gasto do dia a dia com orçamento no limite | Débito | O saldo é o freio: não dá para gastar o que não existe |
| Dinheiro separado para viagem, curso ou um filho adolescente | Pré-pago | O valor fica cercado — o que estiver fora dele não é alcançado |
| Vendedor informal, feira, maquininha desconhecida | Pré-pago ou débito de conta secundária | Limita a exposição ao valor daquela operação |
| Loja que dá desconto à vista | Débito, se o desconto for real | Vale comparar o desconto com o que o intervalo do crédito te dá — nem sempre compensa |
A última linha merece um parágrafo. Desconto à vista é a forma como o lojista devolve para você parte do custo que ele teria na venda parcelada — o mecanismo está detalhado em parcelado sem juros: onde está o custo escondido. Quando o desconto é de verdade, pagar no débito é decisão financeira boa. Quando o "desconto" é só o preço normal com outro nome, você abriu mão do intervalo e da facilidade de contestação em troca de nada.
O pré-pago tem um papel que os outros dois não têm
O pré-pago costuma ser tratado como cartão de segunda categoria — o que sobra para quem não consegue crédito. É uma leitura pobre. Ele faz uma coisa que nem débito nem crédito fazem: separa um valor do resto do seu dinheiro e o torna gastável apenas dentro daquele limite.
Isso resolve problemas concretos. O orçamento de viagem que não pode invadir a reserva. A mesada que precisa acabar antes do fim do mês para ensinar alguma coisa. O cadastro em serviço que você quer testar sem dar acesso à sua conta. O gasto de um projeto que precisa ficar contabilizado à parte.
O cartão virtual resolve parte disso sem trocar de produto: é um número descartável ligado ao cartão que você já tem, útil justamente para a compra em site desconhecido. São ferramentas complementares, não concorrentes.
Vale um alerta honesto: cartão pré-pago pode ter tarifas de emissão, recarga, saque ou manutenção, e elas variam muito de emissor para emissor. Antes de carregar, leia a tabela de tarifas do produto específico. Não existe número único que valha para todos.
O débito por padrão é uma decisão — e nem sempre a melhor
Muita gente usa débito para tudo com um argumento razoável: crédito faz gastar mais. É verdade estatística e não vale discutir. Mas a conclusão que se tira dela costuma ser errada.
O crédito é perigoso para quem trata o limite como renda. Quem faz isso deveria mesmo ficar no débito, sem culpa nenhuma — a análise que o banco faz não é um atestado de maturidade financeira, e o freio do saldo é um freio legítimo.
Para quem paga a fatura integralmente todo mês, porém, o débito por padrão significa abrir mão do intervalo, da facilidade de contestar antes de pagar e do registro consolidado de gastos — sem receber nada em troca. Não é prudência; é custo sem contrapartida.
O meio-termo que funciona para a maioria: crédito como instrumento de pagamento, fatura paga inteira, limite tratado como teto e não como salário. Débito para o que precisa de freio duro. Pré-pago para o que precisa ficar cercado.
Perguntas frequentes
Posso ter débito e crédito no mesmo cartão?
Sim. É o chamado cartão múltiplo, e é o formato mais comum hoje. Na maquininha, a escolha entre crédito e débito é feita na hora do pagamento; nas compras por aproximação e nas compras online, o emissor define um padrão que costuma ser configurável no aplicativo. Vale conferir qual está selecionado antes de uma compra que você quer especificamente no crédito.
Compra no débito não pode ser contestada?
Pode. O direito de contestar não depende da função usada. O que muda é que, no débito, o valor já saiu da sua conta e você fica sem ele enquanto a apuração corre; no crédito, a contestação acontece antes do pagamento da fatura. Em qualquer dos casos, registre a contestação no canal oficial do emissor, guarde o protocolo e, se não houver solução, leve ao consumidor.gov.br.
Cartão pré-pago melhora o score ou constrói histórico de crédito?
Não da mesma forma que o crédito. Pré-pago não é operação de crédito — você gasta dinheiro que já depositou —, então não há dívida contraída e paga para registrar. Quem quer construir histórico precisa de um produto que envolva crédito de fato; tratamos dos caminhos em primeiro cartão de crédito para quem nunca teve histórico.
Para compra internacional, qual função usar?
Compra internacional envolve conversão de moeda, spread e tributos que variam por emissor e por tipo de operação — e o custo final nem sempre é o que aparece na tela da loja. É assunto que merece conta própria antes da viagem: compare o que o seu emissor cobra em cada função e confira na fatura como o valor foi convertido. Não existe resposta única que valha para todos os cartões.
Vale a pena pagar no débito para conseguir desconto à vista?
Depende do tamanho do desconto. Pagando no débito você abre mão do intervalo até o vencimento da fatura e da contestação antes do pagamento. Se o desconto for relevante e a compra for numa loja em que você confia, compensa. Se for simbólico, ou se a compra tiver risco de não entrega, o intervalo do crédito vale mais que a diferença.
Faz sentido ter uma conta secundária só para o cartão de débito?
Para quem usa débito em situações de risco — maquininha desconhecida, compra em site novo, saque em lugar movimentado — sim. Manter na conta do cartão apenas o necessário para os gastos correntes limita o estrago de qualquer problema ao saldo daquela conta. É a mesma lógica do pré-pago, aplicada com os produtos que você já tem.
Fontes
- Banco Central do Brasil — perguntas frequentes sobre cartão de crédito
- Banco Central do Brasil — Registrato, extrato de registro de informações no Banco Central
- Consumidor.gov.br — plataforma oficial de solução de conflitos de consumo
- Banco Central do Brasil — busca de instituições autorizadas a funcionar