Comprovação de renda para autônomo e MEI
O holerite não é mágico: ele só prova três coisas de uma vez — que a renda existe, que se repete e que é rastreável. Quem é autônomo ou MEI precisa montar essas três provas com outros documentos. Veja quais existem e em que ordem usá-los.
Quem trabalha por conta própria costuma resumir o problema assim: "não tenho holerite". A frase está certa e a conclusão que se tira dela, quase sempre errada — porque o holerite não tem nada de especial além de fazer três trabalhos ao mesmo tempo.
Ele prova que a renda existe, que ela se repete e que ela é rastreável até uma fonte identificável. É só isso. Quem não tem holerite não precisa de um substituto mágico: precisa montar essas três provas com os documentos que existem para a sua situação.
O que o analista procura quando pede comprovante
Antes da lista de documentos, vale entender o que está sendo avaliado. O objetivo do banco ao pedir comprovação não é burocrático — é estimar quanto você consegue pagar por mês sem entrar em dificuldade. Para isso ele quer três atributos:
- Existência. Algum registro formal de que aquele dinheiro entrou. Declaração, nota, contrato.
- Recorrência. Que não foi um mês bom isolado. Daí o pedido de vários meses de extrato, e não de um.
- Rastreabilidade. Que o dinheiro passou por uma conta e veio de uma origem identificável. Renda recebida em espécie e guardada em casa não é comprovável — não por desconfiança, por impossibilidade material.
O que cada emissor aceita, e a partir de que patamar, varia por instituição e por produto. Não existe tabela única, e desconfie de quem publica uma. O que existe é um conjunto de documentos aceitos com frequência, e uma forma de organizá-los que funciona melhor que outra.
Os documentos que de fato existem
Para quem não tem carteira assinada, estes são os instrumentos disponíveis:
| Documento | Para quem | O que ele prova |
|---|---|---|
| Declaração de Imposto de Renda (IRPF) com recibo de entrega | Autônomo e MEI | Renda anual declarada ao fisco — a prova mais forte que existe fora do holerite |
| DASN-SIMEI | MEI | Faturamento anual declarado do CNPJ |
| Relatório Mensal de Receitas Brutas | MEI | Receita mês a mês, na obrigação que já é sua |
| Extratos bancários dos últimos meses | Todos | Recorrência e rastreabilidade — a camada que sustenta as outras |
| DECORE emitida por contador | Autônomo e MEI | Rendimento atestado por profissional registrado no Conselho Regional de Contabilidade |
| Contratos de prestação de serviço e notas fiscais | Todos | Origem identificável do dinheiro |
| Carnê-leão / DARF recolhidos | Autônomo pessoa física | Recolhimento mensal sobre rendimento recebido de pessoa física |
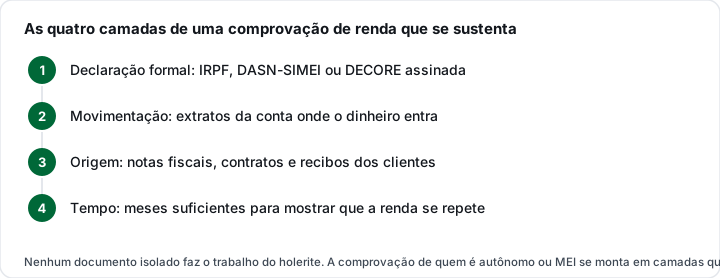
A ordem das camadas não é decorativa. Uma DECORE sem extrato que a confirme vale pouco; um extrato robusto sem nenhuma declaração formal levanta outro tipo de pergunta. É a coerência entre as camadas que faz a comprovação se sustentar.
MEI: a Receita já sabe o que você declarou
Ser MEI resolve boa parte do problema de comprovação, porque cria um rastro formal que existe independentemente do banco. Vale conhecer as próprias obrigações, já que são elas que viram documento:
- Relatório Mensal de Receitas Brutas. Obrigação mensal de registrar quanto entrou. É simples e quase todo mundo deixa para depois — e é justamente ele que serve de comprovação mês a mês.
- DASN-SIMEI. A declaração anual, entregue até 31 de maio de cada ano, referente ao ano anterior. É o documento que consolida seu faturamento do CNPJ.
Sobre o teto: o limite de faturamento anual do MEI é de R$ 81 mil, conforme o portal oficial do Microempreendedor. Ultrapassar tem consequência definida, e ela é diferente conforme o tamanho do excesso:
- Até 20% acima do teto (até R$ 97.200): você recolhe um DAS complementar sobre o excedente e passa a pagar imposto como Microempresa no ano seguinte.
- Mais de 20% acima (acima de R$ 97.200): o desenquadramento é retroativo ao início do ano — ou à abertura da empresa —, com pagamento de tributos retroativos como Microempresa.
Há um projeto em tramitação no Congresso (PLP 186/2026) propondo elevação escalonada desse teto nos próximos anos. Enquanto não houver aprovação e sanção, o limite vigente é o de R$ 81 mil. Antes de planejar faturamento com base em notícia de projeto, confira o teto vigente no portal oficial.
Um detalhe que passa despercebido: faturamento do CNPJ não é a mesma coisa que a sua renda pessoal. O banco costuma olhar o que sobra para você depois dos custos do negócio — e é aí que o pró-labore transferido para a sua conta pessoal, de forma regular, faz diferença.
Autônomo sem CNPJ: o caminho passa pelo Imposto de Renda
Quem presta serviço como pessoa física tem menos documentos disponíveis, e por isso a declaração anual pesa mais. Dois pontos práticos:
Declare, mesmo quando não é obrigatório. Ficar abaixo do limite de obrigatoriedade dispensa a entrega, mas quem não declara fica sem o documento que mais vale na hora de pedir crédito. A declaração entregue, com o recibo, é o registro formal da sua renda anual.
Recolha o carnê-leão quando devido. Rendimento recebido de pessoa física está sujeito a recolhimento mensal. Além de ser obrigação tributária, os DARFs pagos formam um histórico mensal de renda reconhecido — que é exatamente o que falta a quem só tem extrato.
Em ambos os casos, o portal da Receita Federal concentra os programas, prazos e regras vigentes.
O erro que mais derruba pedido
Não é falta de documento. É renda declarada no formulário que o extrato não sustenta.
Acontece assim: o formulário pede renda mensal, a pessoa informa o melhor mês do ano — ou o faturamento bruto do CNPJ, sem tirar custo nenhum —, e depois anexa extratos que mostram outra realidade. O analista não vê otimismo; vê inconsistência. E inconsistência em pedido de crédito é o tipo de sinal que encerra a conversa.
O caminho oposto funciona melhor: informe um número que os seus documentos confirmam. Renda menor e coerente costuma render mais que renda alta e desmentida pelo próprio anexo. Os critérios que entram nessa avaliação estão detalhados em pedido de cartão recusado: o que o banco analisa.
A conta onde o dinheiro entra é a conta onde você deve pedir
Quem tem conta no banco enxerga uma informação que nenhum documento entrega: o comportamento. Entradas regulares, saldo que não zera todo mês, ausência de devolução de cheque ou de débito sem fundo — tudo isso já está lá antes de você pedir qualquer coisa.
Duas consequências práticas. Primeira: concentre o recebimento numa conta só, em vez de espalhar entre três aplicativos. Segunda: peça o cartão preferencialmente onde esse histórico existe. É o mesmo raciocínio que vale para quem nunca teve histórico de crédito — o relacionamento supre parte da informação que falta.
Antes de contratar qualquer coisa, confirme que a instituição é autorizada a funcionar pelo Banco Central. A consulta é pública e leva um minuto no buscador de instituições autorizadas.
Renda variável: como apresentar um número honesto
Quem fatura R$ 2.000 num mês e R$ 9.000 no outro tem um problema real de representação. Informar a média simples esconde a instabilidade; informar o pior mês subestima a capacidade.
A prática que funciona é apresentar a média de um período longo — doze meses, quando houver — acompanhada dos extratos que mostram a variação. O analista prefere a verdade com desvio do que um número liso que os anexos contradizem. E, do seu lado, comprometer parcela com base na média dos meses ruins é o que evita a parcela que quebra em fevereiro.
Perguntas frequentes
Não tenho nenhum documento de renda. Dá para conseguir cartão?
Existem caminhos que não dependem de comprovação formal, como cartões vinculados a depósito de garantia e produtos oferecidos dentro de uma conta onde já existe movimentação. As condições variam muito por emissor e não há regra geral — vale consultar o que a sua instituição oferece. Em paralelo, começar a formalizar a renda é o que abre as portas seguintes.
Abri o MEI há dois meses. Já serve como comprovação?
Serve como prova de existência, mas ainda não de recorrência. Dois meses não mostram que a renda se repete. O que costuma ajudar nesse intervalo é o extrato da conta onde o faturamento cai, somado aos contratos ou notas emitidas. Com o passar dos meses, o Relatório Mensal de Receitas Brutas vai construindo o histórico.
A DECORE resolve sozinha?
Raramente. Ela é uma declaração emitida por contador registrado e tem valor, mas costuma ser avaliada junto com extratos que confirmem o que ela afirma. Apresentada isolada, ela prova que alguém atestou a sua renda — não que o dinheiro entrou.
Posso informar o faturamento do MEI como minha renda?
Não é o mesmo número. Faturamento é o que entra no CNPJ; renda é o que sobra para você depois dos custos do negócio. Informar faturamento bruto como renda pessoal é uma das inconsistências que mais aparecem em pedido recusado. Se você transfere um pró-labore regular para a conta pessoal, esse é o número que os extratos sustentam.
Quantos meses de extrato pedem?
Varia por instituição e por produto — três e seis meses são pedidos comuns, e há casos em que se pede doze. Tenha os últimos doze meses organizados em PDF baixado do aplicativo do banco, não em foto de tela. Extrato oficial é o formato que o analista consegue conferir.
Sou autônomo e estou negativado. Comprovar renda resolve?
Comprovar renda melhora um lado da análise, mas restrição ativa costuma pesar mais que renda. A sequência que funciona é regularizar a pendência primeiro e depois pedir — e enquanto isso, entender o que existe de crédito para quem está com o nome restrito.