Cartão para estudante e menor de idade: o que existe de fato
"Menor pode ter cartão?" tem duas respostas, e as duas estão certas. Pela lei, ninguém com menos de 18 anos contrata crédito sozinho. Na prática, existe cartão de dependente, débito e pré-pago. E para o universitário, o que trava o primeiro cartão não é a idade.
A pergunta chega de dois jeitos. O pai quer saber se o filho de 14 anos pode ter um cartão para a cantina e o transporte. O calouro de 18 quer saber por que o banco recusou o cartão que o colega de sala conseguiu. São perguntas diferentes, com respostas diferentes — e as duas começam pelo mesmo lugar: o que a lei permite em cada idade.
O que a lei diz sobre idade e contrato
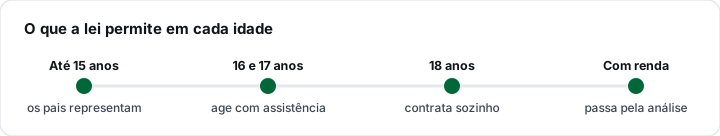
O Código Civil divide a questão em três faixas, e elas explicam quase tudo:
- Abaixo de 16 anos, a pessoa é "absolutamente incapaz de exercer pessoalmente os atos da vida civil" (art. 3º). Não assina contrato sozinha: quem age por ela são os pais ou o responsável legal.
- Entre 16 e 18 anos, é "relativamente incapaz" (art. 4º). Pode praticar atos da vida civil, mas assistida pelos pais.
- Aos 18 anos completos, a menoridade cessa e a pessoa fica "habilitada à prática de todos os atos da vida civil" (art. 5º).
Cartão de crédito é contrato de crédito. Por isso a resposta jurídica é direta: ninguém com menos de 18 anos contrata um cartão de crédito sozinho, em nome próprio. Qualquer produto oferecido a menores passa, de algum jeito, pela participação dos pais.
Isso não quer dizer que o menor não possa usar cartão. Quer dizer que o contrato — e a responsabilidade por ele — é de um adulto.
O que existe para quem tem menos de 18
Na prática, três caminhos cobrem quase todas as necessidades:
Cartão adicional no cartão dos pais. O titular pede um cartão de dependente em nome do filho. O filho usa, mas a dívida é do titular: tudo cai na mesma fatura e o limite costuma ser compartilhado. A idade mínima para dependente e a possibilidade de fixar um limite próprio para o adicional variam por emissor — confira no seu.
Conta com cartão de débito. Bancos e instituições de pagamento oferecem contas para menores, abertas pelos pais ou com a assistência deles, conforme a idade. O débito gasta só o que está na conta: é o freio perfeito para quem está aprendendo a lidar com dinheiro.
Cartão pré-pago. Carrega-se um valor antes, e ele gasta só aquilo. Para mesada, viagem de escola ou transporte, é o formato que mais protege: o que estiver fora do valor carregado não é alcançado. As diferenças entre as três funções estão em débito, crédito ou pré-pago.
Um detalhe que costuma ser esquecido: no cartão adicional, cada compra do filho é uma dívida do pai. Se o filho não for acompanhado de perto, a fatura é que ensina — e ensina tarde.
E a emancipação?
O parágrafo único do artigo 5º do Código Civil lista as situações em que a incapacidade do menor cessa antes dos 18: concessão dos pais por instrumento público (a partir dos 16 anos completos), sentença judicial, casamento, emprego público efetivo, colação de grau em curso superior, ou estabelecimento civil ou comercial ou relação de emprego que dê ao menor de 16 anos completos economia própria.
Emancipado, o jovem pode assinar contratos sozinho. Mas repare no que a emancipação resolve e no que não resolve: ela dá capacidade para contratar. Não dá renda comprovada nem histórico de crédito. O banco continua fazendo a mesma análise que faria com qualquer adulto — e um emancipado de 17 anos sem renda estável esbarra exatamente no mesmo obstáculo que um universitário de 18.
Emancipar alguém só para conseguir um cartão é trocar uma proteção legal por uma vantagem que provavelmente nem vai se materializar.
O universitário de 18 anos: o obstáculo não é a idade
Aqui a situação muda de natureza. Com 18 anos, a lei não impede nada. O que trava é a análise de crédito, que olha para três coisas que o estudante quase nunca tem:
- Renda comprovada. Bolsa, estágio e mesada entram de formas diferentes na análise — e às vezes não entram.
- Histórico. Quem nunca teve conta de consumo, financiamento ou cartão é um CPF sem passado, e o banco não tem como estimar o risco.
- Relacionamento. Movimentação na conta onde o pedido é feito ajuda a suprir parte do que falta.
É por isso que dois colegas de turma podem ter respostas diferentes do mesmo banco: não é arbítrio, é informação disponível. Os caminhos para quem começa do zero estão em primeiro cartão de crédito: o caminho de quem não tem histórico, e o que o banco examina em cada pedido está em pedido de cartão recusado: o que o banco analisa.
Bancos às vezes oferecem produtos com nome de "universitário". As condições — limite, anuidade, exigências — variam por instituição e mudam com frequência. Leia a proposta concreta, não o nome do produto.
Estágio e bolsa contam como renda?
Depende de como a instituição avalia, e não existe regra única. O que ajuda, na prática, é a rastreabilidade: bolsa ou remuneração de estágio que cai todo mês na mesma conta, com comprovante do órgão pagador, é informação que o analista consegue verificar. Dinheiro recebido em espécie ou transferido de forma irregular pela família não é.
O raciocínio é o mesmo que vale para autônomos: a análise quer existência, recorrência e rastreabilidade. O guia completo desse raciocínio está em comprovação de renda para autônomo e MEI, e ele se aplica ao estudante quase sem adaptação.
Quando o primeiro cartão chegar
Duas regras do Banco Central ajudam quem está começando. A primeira vale na contratação: o emissor tem de oferecer pelo menos três datas de vencimento da fatura, com no mínimo sete dias entre elas (Resolução BCB 96/2021, art. 6º-A). Escolha a que cai logo depois do dia em que entram a bolsa, o estágio ou a mesada. Pagar a fatura com o dinheiro já na conta é metade da disciplina.
A segunda vale todo mês: o emissor tem de avisar, de graça e por canal eletrônico, o vencimento da fatura com pelo menos dois dias de antecedência, esclarecendo que não pagar o valor total resulta em juros e encargos (art. 11-C). Leve o aviso a sério. Na hora de pagar, o valor total da fatura tem de aparecer como a opção padrão (art. 11-A) — e é a única que não gera juros.
Para os pais: qual caminho escolher
A escolha depende do que você quer ensinar e do risco que aceita correr:
- Para controlar o gasto, pré-pago ou débito: o limite é o saldo, e o erro custa no máximo o que foi carregado.
- Para começar a construir histórico em nome do filho, o cartão adicional não ajuda — a dívida e o histórico são do titular. O histórico próprio só começa quando o jovem, já maior, tem um produto de crédito no próprio nome.
- Para emergências, o adicional é prático, mas exige conversa franca: o filho está usando crédito que é seu.
Antes de abrir conta ou contratar cartão para um menor, confirme que a instituição é autorizada pelo Banco Central — a consulta é pública no buscador de instituições autorizadas.
Perguntas frequentes
Menor de idade pode ter cartão de crédito no próprio nome?
Não como titular de um contrato de crédito assinado sozinho. Pelo Código Civil, quem tem menos de 16 anos é representado pelos pais e quem tem entre 16 e 18 age com assistência deles. O caminho comum é o cartão adicional no cartão de um dos pais, em que o filho usa e o titular responde pela dívida.
Com quantos anos o filho pode ter cartão adicional?
Não há idade única: cada emissor define a sua regra para dependentes. Consulte o seu banco. Em qualquer caso, a responsabilidade pelas compras do adicional é do titular do cartão principal.
Cartão adicional cria histórico de crédito para o filho?
Em geral, não — o contrato, a dívida e o histórico pertencem ao titular. O histórico próprio começa quando o jovem, já maior de idade, tem um produto de crédito em seu nome e paga em dia.
Emancipado consegue cartão mais fácil?
A emancipação dá capacidade para assinar contratos, mas não dá renda nem histórico de crédito. O banco faz a mesma análise que faria com qualquer adulto. Sem renda comprovável e sem histórico, a resposta tende a ser a mesma de um universitário de 18 anos na mesma situação.
Tenho 18 anos e fui recusado. O que faço?
Entenda que a recusa costuma refletir falta de informação sobre você, não um veto. Concentre recebimentos numa conta só, use o débito com regularidade, e considere produtos de entrada — inclusive os que envolvem depósito de garantia, quando existirem. Tentar em muitos bancos ao mesmo tempo raramente ajuda.
Pré-pago é seguro para adolescente?
É o formato que limita o estrago ao valor carregado, o que o torna adequado para aprender. Mas pode haver tarifas de emissão, recarga e saque, que variam muito por produto — leia a tabela de tarifas antes de escolher.
Fontes
- Código Civil (Lei 10.406/2002), texto compilado — arts. 3º, 4º e 5º
- Resolução BCB 96/2021, com as alterações da Resolução BCB 365/2023 — arts. 6º-A, 11-A e 11-C
- Banco Central do Brasil — perguntas frequentes sobre cartão de crédito
- Banco Central do Brasil — busca de instituições autorizadas a funcionar
- Banco Central do Brasil — Cidadania Financeira