Dívida prescrita: o que muda depois de cinco anos
"Caducou" é a palavra mais mal-entendida do crédito brasileiro. A prescrição não apaga a dívida: tira do credor o poder de exigi-la. E o erro caro não é deixar o prazo correr — é assinar ou pagar alguma coisa, perto dele ou depois, que reconhece o débito.
"Essa dívida já caducou." A frase circula como se fosse um alívio definitivo: passou o prazo, a dívida sumiu, o nome está limpo, acabou. Quase nada disso é exatamente verdade.
A lei brasileira trata o tema com uma precisão que a conversa do dia a dia perde. A prescrição não apaga a dívida. Ela tira do credor o poder de exigir o pagamento. A diferença parece filigrana jurídica até o dia em que alguém assina um acordo achando que resolve um problema, e na verdade devolve ao credor a arma que ele tinha perdido.
O que exatamente prescreve
O Código Civil fixa em cinco anos o prazo para a "pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular" — é o artigo 206, § 5º, inciso I. Na prática, alcança a maior parte das dívidas de consumo com contrato escrito: fatura de cartão, empréstimo pessoal, crediário, financiamento. Nem toda dívida segue esse prazo — cheque, por exemplo, tem regras próprias —, e é por isso que vale confirmar o seu caso antes de contar com ele.
O que prescreve é a pretensão: o poder de exigir. A obrigação em si continua existindo, só que sem força para ser imposta. O próprio Código Civil deixa isso claro no artigo 882: "não se pode repetir o que se pagou para solver dívida prescrita". Traduzindo: se você pagar uma dívida prescrita, pagou. Não pode pedir o dinheiro de volta alegando que ela tinha prescrito.
Isso responde à dúvida mais comum. Dívida prescrita não é dívida "anulada" nem "perdoada". É dívida que o credor não pode mais exigir — e que você pode, se quiser, pagar.
Dois prazos que andam juntos, mas não são o mesmo
Existe um segundo prazo, que costuma ser confundido com a prescrição: o de permanência do seu nome nos cadastros de inadimplentes.
Ele está no Código de Defesa do Consumidor. O artigo 43, § 1º, proíbe que os cadastros contenham informações negativas "referentes a período superior a cinco anos". E o § 5º vai além: consumada a prescrição da cobrança, os sistemas de proteção ao crédito não podem fornecer informação que impeça ou dificulte novo acesso ao crédito.
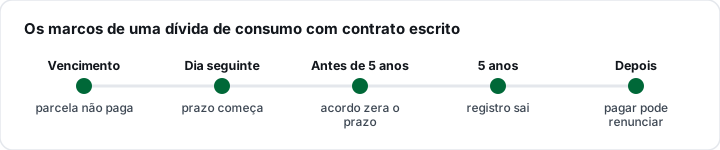
O Superior Tribunal de Justiça harmonizou os dois na Súmula 323: o registro pode ser mantido até o máximo de cinco anos, independentemente da prescrição da execução. E a 3ª Turma do tribunal definiu o ponto de partida: a contagem começa no dia seguinte ao vencimento da dívida — não na data em que ela foi registrada no bureau.
Esse detalhe importa. Se o credor demorou dois anos para negativar, o registro não ganha cinco anos a partir dali. O relógio já estava correndo desde o dia seguinte ao vencimento.
A armadilha: o que você assina pode reiniciar o relógio
Aqui está a parte que mais custa dinheiro, e ela se divide em dois momentos.
Antes de os cinco anos se completarem. O artigo 202 do Código Civil diz que a prescrição é interrompida "por qualquer ato inequívoco, ainda que extrajudicial, que importe reconhecimento do direito pelo devedor". Assinar um acordo, confessar a dívida por escrito, pagar uma parcela reconhecendo o débito — tudo isso pode interromper a contagem. E interromper significa zerar: o prazo recomeça do início. O mesmo artigo acrescenta que essa interrupção "somente poderá ocorrer uma vez" — mas uma vez basta para desfazer anos de espera.
Depois de os cinco anos se completarem. Aí já não há o que interromper, mas há outro risco. O artigo 191 do Código Civil admite a renúncia à prescrição, e diz que ela pode ser tácita — "quando se presume de fatos do interessado, incompatíveis com a prescrição". Um acordo assinado sobre dívida já prescrita pode ser lido exatamente assim.
É por isso que a pergunta "vale a pena fazer acordo?" tem resposta diferente para uma dívida de oito meses e para uma de quatro anos e dez meses. Na primeira, o acordo é quase sempre o caminho. Na segunda, ele pode estar trocando dois meses de espera por mais cinco anos de exposição. O raciocínio completo da negociação está em acordo de dívida: como negociar sem quebrar o orçamento.
E a cobrança por telefone, mensagem e plataforma?
Esta é a parte em que o direito brasileiro ainda não tem resposta definitiva — e vale ser honesto sobre isso.
Em outubro de 2023, a 3ª Turma do STJ decidiu, no Recurso Especial 2.088.100, que o reconhecimento da prescrição impede a cobrança judicial e extrajudicial: se a pretensão está prescrita, pouco importa se o credor tenta exercê-la por processo ou por ligação. A mesma decisão ressalvou que nada impede o devedor de pagar por liberalidade, se quiser.
Só que a questão não parou aí. O STJ afetou o assunto como Tema Repetitivo 1.264, na Segunda Seção, com uma pergunta precisa: se a dívida prescrita pode ser exigida extrajudicialmente, inclusive com a inscrição do nome do devedor em plataformas de acordo ou de renegociação. O julgamento começou em junho de 2026 e foi suspenso por pedido de vista do relator. Até a publicação deste texto, a tese não foi fixada.
Isso significa duas coisas práticas. Primeiro: a decisão de 2023 é um precedente forte, mas enquanto o tema repetitivo não é julgado, tribunais podem decidir de formas diferentes. Segundo: quando a tese sair, ela vai valer para todo o país — e pode mudar o que vale para o seu caso. Se você está numa disputa sobre cobrança de dívida antiga, confira o andamento do Tema 1.264 antes de tomar qualquer decisão, e procure o Procon ou a Defensoria Pública.
Como descobrir se a sua dívida prescreveu
Três informações resolvem a maior parte dos casos:
- A data de vencimento original. Não a data da negativação, não a data da última ligação do cobrador — a do vencimento da parcela que não foi paga.
- O tipo de dívida. Contrato de cartão, empréstimo ou crediário costuma seguir os cinco anos do Código Civil. Outros instrumentos podem ter prazos diferentes.
- Se houve algum reconhecimento no caminho. Um acordo assinado há três anos pode ter reiniciado a contagem. Procure nos seus e-mails, aplicativos e papéis.
Para levantar o que existe no seu CPF, a consulta nos bureaus é gratuita — o passo a passo está em como consultar CPF de graça. O Registrato do Banco Central complementa, mostrando operações de crédito registradas em todo o sistema financeiro. Uma dívida que aparece com vencimento de mais de cinco anos e continua negativada é sinal de problema a contestar.
O que fazer, e o que não fazer
Se o registro passou de cinco anos e continua no bureau: peça a exclusão ao bureau e ao credor, por escrito, com protocolo. Se não houver solução, registre no consumidor.gov.br — empresas cadastradas têm até 10 dias para responder e você tem até 20 dias para avaliar a resposta. Os direitos gerais de quem está negativado estão em negativado: o que a lei garante.
Se a dívida está perto de prescrever: antes de assinar qualquer acordo, faça a conta. Quanto falta para completar o prazo? O acordo cabe no seu orçamento até a última parcela? Se a resposta for "falta pouco" e "não cabe", assinar pode ser a pior das opções.
Se a dívida já prescreveu e você quer pagar mesmo assim: é um direito seu, e há motivos legítimos — encerrar uma pendência, recuperar a relação com aquela empresa. Só faça sabendo o que está fazendo: o que você pagar não volta.
O que não fazer: assinar confissão de dívida por telefone, aceitar "acordo" sem documento, ou pagar empresa que promete "limpar o nome" cobrando adiantado. Nenhum procedimento legal faz isso fora do pagamento, da contestação de registro indevido ou do fim do prazo.
E uma observação sobre o crédito em si: o fim do registro negativo tira a restrição, mas não reconstrói histórico. O que reconstrói é tempo de compromissos pagos em dia depois — assunto de crédito para quem esteve negativado.
Perguntas frequentes
Dívida prescrita some?
Não. A prescrição extingue a pretensão — o poder do credor de exigir o pagamento —, não a obrigação em si. Por isso o Código Civil diz, no artigo 882, que quem paga dívida prescrita não pode pedir o dinheiro de volta. O que muda é que o credor perde os meios de obrigar você a pagar.
Os cinco anos contam de quando?
Do dia seguinte ao vencimento da dívida, segundo a 3ª Turma do STJ — não da data em que o nome foi registrado no bureau. Se o credor negativou com atraso, o prazo de permanência do registro não se renova por isso.
Fazer acordo reinicia o prazo?
Antes de a prescrição se completar, um ato inequívoco de reconhecimento da dívida — inclusive fora da Justiça — interrompe a contagem, que recomeça do zero, segundo o artigo 202 do Código Civil. A lei admite essa interrupção uma única vez. Depois de completado o prazo, reconhecer ou pagar pode ser entendido como renúncia à prescrição, pelo artigo 191. Nos dois casos, o acordo pesa.
O credor pode continuar me cobrando depois de prescrita?
A 3ª Turma do STJ decidiu em 2023 que não, nem por meios extrajudiciais. Mas a questão está em julgamento como Tema Repetitivo 1.264 na Segunda Seção, suspenso desde junho de 2026, e a tese definitiva ainda não foi fixada. Enquanto isso, trate a decisão de 2023 como precedente forte, não como regra final.
Por que a dívida prescrita aparece em plataforma de negociação?
Porque esse é justamente um dos pontos em disputa no Tema 1.264: se a inscrição em plataformas de acordo ou renegociação conta como forma de exigir a dívida. Até o julgamento, não há regra uniforme. Se você acha que a exibição está prejudicando seu acesso a crédito, registre a reclamação e procure orientação no Procon ou na Defensoria.
Depois que o registro sai, meu score volta?
A saída do registro tira a restrição, mas a pontuação depende de mais coisas, inclusive do comportamento de pagamento que vier depois. Na prática, a recuperação é gradual: sequência de contas pagas em dia pesa mais que a simples ausência do registro antigo.
Fontes
- Código Civil (Lei 10.406/2002), texto compilado — arts. 191, 202, 206 e 882
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado — art. 43
- Superior Tribunal de Justiça — Súmula 323; REsp 2.088.100-SP (3ª Turma, 2023); Tema Repetitivo 1.264 (Segunda Seção, REsps 2.092.190, 2.121.593 e 2.122.017)
- Banco Central do Brasil — Registrato
- Consumidor.gov.br — plataforma oficial de solução de conflitos de consumo