Aplicativos de cashback: como a comissão de afiliado funciona
O aplicativo de cashback não está te dando dinheiro. Ele está dividindo com você uma comissão de venda que a loja já pagaria de qualquer forma. Esse detalhe explica o prazo, o percentual variável e o cashback que some.
Existe uma pergunta que quase ninguém faz ao instalar um aplicativo de cashback: de onde sai esse dinheiro? Empresa nenhuma devolve parte do que você gastou por generosidade, e a conta precisa fechar em algum lugar.
A resposta é simples e explica todo o resto: o aplicativo não está te dando dinheiro. Ele está dividindo com você uma comissão de venda que a loja já pagaria de qualquer jeito. Entendido o mecanismo, tudo o que parecia arbitrário no cashback passa a fazer sentido — o percentual que muda de loja para loja, o prazo de liberação, a compra cancelada que mata o benefício e o motivo pelo qual o maior cashback raramente está no melhor preço.
De onde sai o dinheiro que volta para você
Lojas online pagam por venda originada. É um modelo antigo de marketing digital chamado afiliação: a loja remunera quem trouxe o cliente, e paga um percentual sobre o valor da compra — não sobre o clique, não sobre a visita. Se a venda não acontece, não há comissão.
O aplicativo de cashback é um afiliado. Ele se cadastra nos programas das lojas, recebe um link rastreável para cada uma e, quando você compra passando por ali, a loja registra que aquela venda veio dele e paga a comissão combinada.
A inovação do modelo não está na tecnologia; está na divisão. Em vez de ficar com a comissão inteira, como faz um site de cupons tradicional, o aplicativo devolve uma parte dela para você. Em troca, ganha o que mais vale nesse mercado: você voltando ao app antes de cada compra.
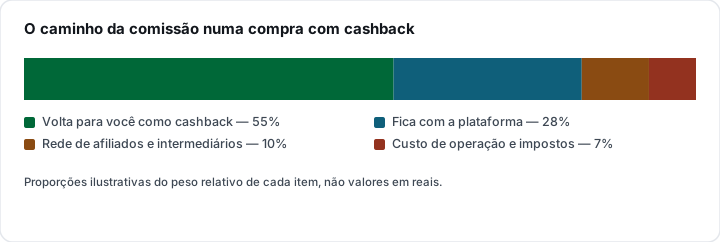
Repare no que essa estrutura significa na prática: o cashback não é desconto. Desconto é a loja abrindo mão de margem no preço. Cashback é a loja pagando marketing, e parte desse marketing chegando até você. O preço da etiqueta não mudou.
Por que o percentual muda de loja para loja
Se o cashback sai da comissão, o teto do cashback é a comissão. E a comissão que cada loja paga varia conforme a margem do que ela vende.
Categorias de margem alta — perfumaria, moda, acessórios, assinaturas digitais — suportam comissões maiores, e é nelas que aparecem os percentuais de cashback mais chamativos. Categorias de margem apertada — eletrônicos, eletrodomésticos, supermercado — pagam comissões pequenas, e o cashback acompanha.
Daí uma consequência que vale interiorizar: o maior percentual de cashback tende a estar no produto de maior margem, não no de melhor preço. Não é armadilha deliberada; é aritmética do modelo. Mas produz o mesmo efeito de uma armadilha em quem escolhe o que comprar olhando o percentual de volta em vez do preço final.
A regra prática que resolve: compare o preço final depois do cashback, entre lojas, e não o percentual entre categorias. Um produto 15% mais caro com 10% de cashback continua mais caro. O método de calcular o ganho real está em cashback no cartão: como calcular o ganho real.
Por que demora tanto para liberar
O prazo até o dinheiro ficar disponível para saque costuma ser contado em semanas, às vezes em meses, e parece arbitrário. Não é. Ele espelha a cadeia inteira de pagamento por trás:
- A janela de arrependimento e troca. Enquanto a compra puder ser devolvida, a venda não está confirmada. Comissão sobre venda devolvida é comissão que a loja não paga.
- A conciliação da loja com a rede de afiliados. A loja valida quais vendas realmente vieram de cada parceiro, em ciclos periódicos.
- O repasse da rede para a plataforma. Outro ciclo, com prazo próprio.
- A liberação para você. Só depois que o dinheiro entrou de fato.
Ou seja: a plataforma não está segurando o seu dinheiro — na maior parte do prazo, ela ainda não recebeu. Isso não torna o atraso aceitável quando extrapola o prometido, mas explica por que nenhum app sério libera cashback no mesmo dia da compra.
O que quebra o rastreamento e faz o cashback sumir
O pagamento depende de a loja reconhecer que a venda veio daquele afiliado. Se o rastro se perde, não há comissão — e sem comissão, não há cashback. As causas mais comuns:
- Sair do fluxo no meio. Clicar no app, abrir uma nova aba, pesquisar de novo no buscador e comprar por lá. O último clique é o que costuma valer.
- Usar cupom de outra origem. Cupom de influenciador ou de site de descontos aplicado no checkout pode reatribuir a venda a outro parceiro.
- Bloqueador de rastreamento, navegação anônima ou cookies limpos entre o clique e a compra.
- Trocar de dispositivo. Clicar no celular e finalizar no computador quebra o rastro na maioria dos programas.
- Demorar demais. O rastreamento tem validade, que costuma ser de horas ou poucos dias.
- Comprar categoria excluída. Gift card, frete, serviços de terceiros e marketplace de vendedor parceiro costumam ficar de fora — e isso está nas regras do programa, que quase ninguém lê.
O hábito que evita a maior parte disso: escolha o produto primeiro, entre pelo app por último e finalize a compra sem sair do fluxo, no mesmo aparelho, de uma vez.
Cashback do app e cashback do cartão: dá para somar?
Dá, e é a única forma de "empilhar" que funciona de verdade, porque os dois vêm de fontes diferentes. O do app sai da comissão de venda paga pela loja. O do cartão sai do intercâmbio — a parte da taxa da transação que fica com o emissor. São duas receitas distintas, e nenhuma cancela a outra.
Só é preciso cuidado com o que cada programa exclui e com a forma do retorno. Um crédito na fatura e um saldo resgatável num aplicativo não valem a mesma coisa, mesmo quando o percentual é igual — a diferença está explicada em cashback em conta ou abatimento na fatura.
O custo real: o gasto que não existiria
Aqui está o ponto em que o cashback deixa de ser bom negócio, e ele não tem nada a ver com percentual.
O modelo inteiro é construído para aumentar frequência de compra. Notificação de "cashback turbinado até meia-noite", categoria que muda toda semana, saldo mínimo para resgatar que te obriga a comprar mais uma vez — tudo isso existe porque funciona.
A conta é impiedosa: uma compra de R$ 200 que você não faria, com 10% de cashback, não te rendeu R$ 20 — te custou R$ 180. Nenhum percentual de retorno transforma gasto desnecessário em economia.
O uso que compensa é o inverso: você já ia comprar aquilo, já escolheu onde, e o app entra apenas como último passo antes do pagamento. Aí o retorno é ganho líquido. Quando o app entra antes da decisão — quando ele define o que e onde você compra — o modelo está funcionando para a plataforma e para a loja, não para você.
O que fazer quando o cashback não cai
A relação entre você e a plataforma é de consumo, e o que foi prometido na oferta obriga quem ofereceu. Alguns cuidados tornam a cobrança viável:
- Guarde a prova do fluxo — a captura da oferta com o percentual e a data, e o número do pedido na loja.
- Abra o chamado dentro do prazo que o programa define para contestação de compra não registrada. Fora do prazo, a própria loja já não consegue reprocessar.
- Anote o protocolo de cada contato.
- Se não resolver, registre no consumidor.gov.br: empresas cadastradas têm até 10 dias para responder e você tem até 20 dias para avaliar a resposta. Se a empresa não estiver cadastrada, o caminho é Procon, Defensoria Pública ou Juizado Especial Cível.
Vale ainda um cuidado de segurança: aplicativo de cashback não precisa de senha do seu banco nem de acesso à sua conta para funcionar. Ele precisa que você clique no link dele antes de comprar, e só. Qualquer pedido além disso merece desconfiança — e antes de mover dinheiro para qualquer instituição, confirme que ela é autorizada a funcionar pelo Banco Central.
Perguntas frequentes
Se o app não cobra nada de mim, qual é o modelo de negócio dele?
Ele fica com a parte da comissão de venda que não devolve a você. Quanto mais gente compra pelo app, maior o volume de comissões e maior o poder de negociar percentuais melhores com as lojas. O produto do aplicativo é o fluxo de compradores que ele leva até o varejo — você é quem ele entrega, não quem ele cobra.
A loja aumenta o preço para bancar o cashback?
Não da forma direta que a pergunta sugere: o preço mostrado no site é o mesmo para quem chega pelo app e para quem chega pelo buscador. O que existe é uma verdade mais ampla — o custo de aquisição de cliente está embutido na estrutura de preços de todo varejo, com ou sem cashback. Por isso comparar preço final entre lojas continua valendo mais que confiar no percentual de volta.
Quanto tempo demora para liberar?
Varia por programa e por loja, e o prazo está nas regras de cada oferta — confira antes de contar com o dinheiro. O que é comum a todos é a lógica: o prazo cobre a janela de devolução da compra mais os ciclos de conciliação e repasse entre loja, rede de afiliados e plataforma.
Cancelei a compra. Perco o cashback?
Sim, e é consequência direta do modelo: sem venda concretizada, a loja não paga comissão, e sem comissão não há o que dividir. O mesmo vale para devolução dentro do prazo de arrependimento e para compra parcialmente estornada, em que o cashback costuma ser recalculado sobre o valor que permaneceu.
Posso usar dois aplicativos de cashback na mesma compra?
Não. A comissão é atribuída a um único afiliado, normalmente o do último clique antes da compra. Passar por dois apps não dobra o retorno — apenas define qual deles receberá, e pode confundir o rastreamento a ponto de nenhum receber. Escolha um e complete a compra sem sair do fluxo.
No fim das contas, vale a pena usar?
Vale quando entra como último passo de uma compra que você já decidiu fazer, numa loja que você já escolheu pelo preço. Nesse uso, é dinheiro que voltaria para a cadeia de marketing e volta para você. Deixa de valer no instante em que o percentual passa a decidir o que você compra — aí o retorno é pequeno e o gasto induzido é inteiro. Se a ideia é entender o mecanismo do cashback de ponta a ponta, o guia de como funciona o cashback cobre o restante.