Cashback em categoria rotativa: como não cair na armadilha
O percentual em destaque vale para uma parte do seu gasto, e quatro regras decidem qual: ativação, o que conta como categoria, teto e taxa base. A armadilha de verdade não é nenhuma delas — é mudar o jeito de gastar para caber na categoria do mês.
O anúncio destaca um percentual de cashback bem acima do normal, mas só numa categoria e só por um tempo: farmácia neste mês, supermercado no próximo, restaurantes no trimestre seguinte. Fora dela, o cartão devolve a taxa de sempre — ou nada.
O formato não é golpe. Mas o percentual da propaganda vale para uma parte do seu gasto, e quatro regras que costumam ficar no regulamento, e não no anúncio, decidem qual parte é essa: a ativação, o que conta como categoria, o teto e a taxa de fora. E a armadilha maior não está em nenhuma delas: está em mudar o jeito de gastar para caber na categoria do mês.
Como o formato funciona
No cashback de categoria rotativa, o emissor escolhe de tempos em tempos um ou mais segmentos em que o percentual é maior — por mês, por trimestre ou por campanha. Nos demais gastos vale uma taxa base, que pode ser bem menor ou zero.
A lógica comercial é conhecida. O dinheiro do cashback sai da taxa que a loja paga a cada compra, e essa taxa não é igual em todos os segmentos. Categorias em destaque atraem o cliente para o cartão e o mantêm usando: é marketing, pago com uma fatia do que o emissor recebe. O mecanismo está no guia de como o cashback funciona.
Todas as condições do programa estão no regulamento, e ele tem de estar ao seu alcance: a Resolução BCB 96/2021 obriga as instituições a disponibilizar formas de consulta às regras dos programas de benefícios e recompensas ligados ao cartão de crédito (art. 6º, § 3º).
Não confunda com o cashback de aplicativos de compra, que vem da comissão de afiliado paga pela loja e segue outras regras, explicadas em como a comissão de afiliado funciona. O assunto aqui é o cashback do próprio cartão.
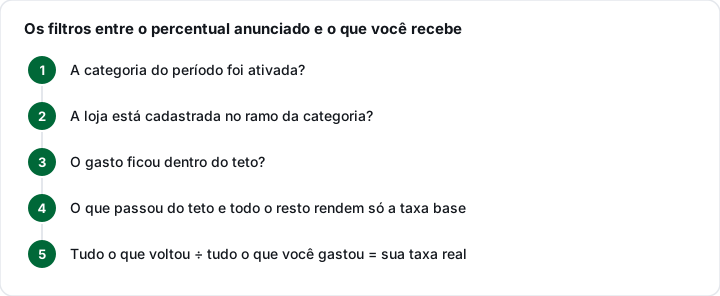
O caminho de cada real gasto até virar cashback passa por quatro filtros:
Regra 1: sem ativação, não conta
Quando o programa exige ativação, o percentual maior só vale depois que você ativa a categoria do período — no aplicativo, num botão, às vezes a cada nova rodada. Quem não ativa recebe a taxa base, mesmo gastando exatamente onde a propaganda dizia.
Três cuidados resolvem quase todo o problema. Confira se a ativação vale para compras feitas antes dela ou só para as seguintes. Anote quando a rodada termina e quando começa a próxima. E guarde a tela de confirmação: se o crédito não vier, é a sua prova.
Regra 2: a categoria é a da loja, não a do que você comprou
Esta é a regra que mais surpreende. Para decidir a categoria, o programa não olha o produto que você comprou. Ele olha um código que chega junto com a transação e descreve o ramo da loja: o MCC, sigla em inglês para código de categoria do estabelecimento, com quatro dígitos, cadastrado quando a loja passa a aceitar cartão.
As regras das bandeiras dizem como esse código é escolhido. O manual de dados de estabelecimentos da Visa, na edição de abril de 2026, define o MCC como o número que descreve o negócio principal da loja, medido pelo volume de vendas, e atribui à credenciadora — a empresa da maquininha — a obrigação de cadastrar o código correto. Na prática:
- Xampu na farmácia conta como farmácia. O mesmo xampu no supermercado conta como supermercado. O produto é igual; o ramo da loja, não.
- Loja com mais de um ramo usa o código do ramo que mais vende, ou códigos separados para cada um. Numa loja que vende livros e material escolar, com a maior parte das vendas em livros, o caderno comprado ali pode entrar como livraria.
- Negócios diferentes no mesmo endereço têm códigos diferentes quando têm nome, área ou caixa próprios. A loja de conveniência com caixa separado dentro do posto recebe código próprio, e a compra ali pode não contar como posto.
- Marketplace que vende de tudo pode ter código de marketplace. Na Visa, há um código específico para marketplaces com várias linhas de produto, o 5262. O protetor solar comprado ali pode não contar como farmácia.
Quem cadastra o código é a credenciadora da loja: nem você nem o emissor do seu cartão escolhem. Se a loja foi cadastrada num ramo diferente do que parece, a compra fica fora da categoria. Antes de concentrar uma compra grande numa loja por causa da categoria, veja se o aplicativo do cartão mostra a categoria de cada lançamento e confira como uma compra anterior ali foi classificada.
Regra 3: o teto transforma percentual em valor fixo
Se o programa tem teto — e é o primeiro item a procurar no regulamento —, ele pode ser um valor máximo de cashback por período ou um valor máximo de gasto sobre o qual o percentual incide. Passou do teto, o resto rende a taxa base.
Se o teto é um valor de cashback, divida esse valor pelo percentual da categoria. O resultado é até quanto de gasto o percentual cheio vale; acima disso, o percentual da propaganda deixa de existir para você naquele período. Na prática, o teto transforma um percentual atraente num valor fixo, e é esse valor que você deveria comparar com outros cartões.
Regra 4: o resto do gasto rende a taxa base
A maior parte do que você gasta no mês provavelmente não está na categoria em destaque. Todo esse gasto rende a taxa base do programa, e para quem gasta pouco na categoria do período é ela que define o resultado do ano.
Por isso, a taxa que importa é a efetiva, e ela é uma média. Some o cashback que você recebeu na categoria, até o teto, com o que recebeu sobre o resto do gasto, e divida pelo gasto total do período. Esse número, e não o da propaganda, é o que se compara com um cartão de cashback fixo. O método completo está em como calcular o ganho real do cashback.
A armadilha de verdade: gastar para caber na categoria
As quatro regras reduzem o ganho. O que transforma o programa em prejuízo é outra coisa: mudar o comportamento para perseguir a categoria.
- Antecipar ou inflar compras para aproveitar a categoria do mês. Cashback é desconto sobre gasto que você faria de qualquer jeito; sobre gasto que você não faria, é custo.
- Trocar de loja por uma mais cara porque ela está na categoria. O preço maior come o cashback antes de ele cair.
- Pagar no cartão quando há desconto no Pix ou no dinheiro. Desde a Lei 13.455/2017, a loja pode cobrar preços diferentes conforme o meio de pagamento, e tem de informar esse desconto em local visível (Lei 10.962/2004, art. 5º-A). Compare os dois em reais: o desconto é certo e imediato; o cashback depende de ativação, categoria e teto, e só cai depois.
- Financiar a fatura. Qualquer cashback some diante dos juros do rotativo. Se a fatura não vai ser paga inteira, o programa deixou de importar: o que importa é a taxa de juros. A calculadora de juros do rotativo mostra a diferença de escala.
Quando o cashback prometido não cai
Comece pelo regulamento da rodada em que você comprou: confira ativação, período, teto e as categorias descritas. Se tudo estava certo e o crédito não veio, o Código de Defesa do Consumidor dá base para a reclamação.
- A oferta suficientemente precisa obriga o fornecedor e integra o contrato (art. 30). Se ele se recusar a cumpri-la, você pode exigir o cumprimento forçado, nos termos da oferta (art. 35, inciso I).
- Publicidade que omite dado essencial do serviço é enganosa por omissão (art. 37, §§ 1º e 3º). Um teto ou uma exigência de ativação escondidos podem ser exatamente isso.
- No contrato de adesão, as cláusulas que limitam direito do consumidor devem ser redigidas com destaque, para imediata e fácil compreensão (art. 54, § 4º).
O caminho é o de sempre: primeiro o SAC do emissor, com o protocolo anotado; depois a ouvidoria; sem solução, o consumidor.gov.br, onde a empresa cadastrada tem prazo para responder. Leve o regulamento, a tela de ativação e o lançamento na fatura.
Então vale a pena?
Vale para quem já gasta na categoria do período, lembra de ativar, fica dentro do teto sem esforço, paga a fatura inteira e não muda nada no próprio comportamento para caber no programa. Para essa pessoa, a categoria rotativa é um desconto extra sobre um gasto que já existia.
Para quem precisaria se organizar em torno do calendário do programa, um cartão com taxa fixa sobre tudo pode entregar o mesmo ou mais, com menos esforço e menos risco de gastar a mais. Faça a conta da taxa efetiva dos dois. No nosso ranking de cartões de cashback, a ordem segue o percentual confirmado em fonte oficial; percentuais promocionais ou restritos a uma categoria ficam na ficha de cada cartão, e não no ranking, porque não valem para todo o gasto.
Perguntas frequentes
O que é cashback em categoria rotativa?
É o formato em que o cartão devolve um percentual maior em categorias de gasto que mudam de tempos em tempos — por mês, por trimestre ou por campanha — e uma taxa base, menor ou zero, no resto. As condições, como ativação, teto e o que conta como categoria, ficam no regulamento, que o emissor tem de disponibilizar para consulta.
Por que minha compra não entrou na categoria?
Há quatro causas possíveis: a categoria não foi ativada, o teto já tinha sido atingido, a compra foi feita fora do período ou a loja está cadastrada em outro ramo. Esta última é a menos óbvia. O programa não olha o produto; olha o código de categoria do estabelecimento (MCC), que descreve o ramo principal da loja e é cadastrado pela credenciadora. Xampu comprado no supermercado conta como supermercado, não como farmácia.
Preciso ativar a categoria?
Depende do programa. Quando o regulamento exige ativação, compras feitas sem ela rendem só a taxa base. Confira se a ativação vale para compras anteriores a ela e quando a rodada termina, e guarde a tela de confirmação.
Compra em marketplace conta na categoria?
Depende do código com que a transação chega. Pelas regras da Visa, um marketplace com várias linhas de produto pode usar um código próprio de marketplace, e aí a compra não conta como a categoria do produto. Se o aplicativo do cartão mostra a categoria dos lançamentos, veja como uma compra anterior ali foi classificada antes de concentrar gastos.
É melhor pagar no cartão pela categoria ou no Pix com desconto?
Compare os dois em reais. A loja pode dar desconto conforme o meio de pagamento (Lei 13.455/2017) e tem de informá-lo em local visível (Lei 10.962/2004, art. 5º-A). O desconto é certo e imediato; o cashback depende de ativação, categoria e teto, e só cai depois. Se o desconto for maior que o cashback que você de fato receberia, o Pix ganha.
O que fazer se o cashback prometido não cair?
Reúna o regulamento da rodada, a tela de ativação e o lançamento na fatura, e reclame no SAC do emissor, com protocolo; depois, na ouvidoria; sem solução, no consumidor.gov.br. O Código de Defesa do Consumidor diz que a oferta suficientemente precisa obriga o fornecedor (art. 30) e permite exigir o cumprimento forçado dela (art. 35).
Fontes
- Visa — Merchant Data Standards Manual, edição de abril de 2026 (seção "Determining Merchant Category Codes" e MCC 5262)
- Resolução BCB 96/2021, art. 6º, § 3º — regras dos programas de benefícios e recompensas disponíveis para consulta
- Código de Defesa do Consumidor — arts. 30, 35, 37 e 54
- Lei 13.455/2017 — diferenciação de preço conforme o meio de pagamento
- Lei 10.962/2004, art. 5º-A — desconto informado em local visível
- consumidor.gov.br — reclamação contra empresas