Reserva de emergência: quanto guardar e onde deixar
A reserva de emergência tem uma única função: impedir que um imprevisto vire dívida. Quase todo mundo a calcula pelo salário e escolhe onde guardar pelo rendimento — e as duas coisas estão de cabeça para baixo.
A reserva de emergência tem uma função só: impedir que um imprevisto vire dívida. O carro que quebra, o dente que dói, o mês sem trabalho. Sem reserva, cada um desses acontecimentos vai parar no rotativo do cartão ou no cheque especial — as duas formas mais caras de crédito que existem no país.
Parece simples, e é. Mas quase todo mundo erra em dois pontos, e erra na mesma direção: calcula a reserva pelo salário e escolhe onde guardar pelo rendimento. As duas coisas estão de cabeça para baixo. A conta começa pelo que você gasta, e a escolha de onde deixar começa pela segurança.
Para que ela serve, e por que isso decide todo o resto
Uma reserva não é investimento. Investimento é o dinheiro que você pode esquecer por anos em troca de rendimento maior. Reserva é o dinheiro que você precisa conseguir tirar amanhã, inteiro, sem negociar com ninguém.
Essa diferença de função explica todas as regras que vêm depois. Se o objetivo é evitar dívida cara, qualquer escolha que arrisque o dinheiro — ou que o prenda por prazo — trai o motivo pelo qual ele existe. Uma reserva aplicada num ativo que caiu 20% justamente na semana do imprevisto não é reserva: é uma segunda emergência.
O custo de não ter é concreto. Quem cobre o imprevisto com o cartão e não consegue pagar a fatura inteira cai no crédito rotativo, cuja mecânica está explicada em como funciona o cartão de crédito: fatura, rotativo e limite. É ali que um conserto de mil reais vira uma dívida de meses.
Quanto guardar: a conta começa pelo gasto essencial
O erro mais comum é pensar em "seis salários". Salário não é o que você precisa para atravessar uma emergência; o que você precisa é cobrir o custo de manter a vida funcionando enquanto a situação se resolve. Isso é menor que o salário para quem poupa, e às vezes maior para quem já vive no limite.
Faça a conta em três passos:
- Some o gasto essencial de um mês. Moradia (aluguel ou financiamento, condomínio), alimentação, luz, água, gás, internet, transporte, saúde, escola e as parcelas que não podem atrasar. Deixe de fora lazer, assinaturas e compras que podem ser adiadas — numa emergência, é isso que você cortaria.
- Escolha o número de meses pelo seu tipo de renda. O critério mais usado é de três a seis meses para quem tem renda estável, como assalariado com carteira assinada ou servidor, e de seis a doze meses para quem tem renda variável — autônomo, MEI, comissionado — ou é a única fonte de renda da casa. Não é regra de lei: é uma medida de quanto tempo costuma levar para recompor a renda.
- Multiplique. Gasto essencial de R$ 3.000 e renda estável: seis meses dão R$ 18.000. Com renda variável, o mesmo gasto pede algo entre R$ 18.000 e R$ 36.000.
O número assusta, e é normal. Ninguém junta isso num mês. A estratégia que funciona é criar metas intermediárias: primeiro o equivalente a um mês de gasto essencial, que já resolve a maior parte dos imprevistos pequenos; depois três; depois o total. Cada etapa tira você de uma faixa de risco.
Onde deixar: três exigências, nesta ordem
Existe uma ordem de prioridade, e ela não é negociável:
- Segurança. O dinheiro não pode encolher. Isso descarta ações, fundos que oscilam, criptoativos e qualquer coisa cujo valor muda de um dia para o outro.
- Liquidez. Você precisa conseguir resgatar rápido — em dia útil, sem multa, sem carência, sem esperar vencimento.
- Rendimento. Só depois de garantidos os dois primeiros é que faz sentido comparar quanto rende.
A maioria inverte e começa pelo rendimento. É assim que reservas acabam em aplicações com carência de 90 dias ou em títulos longos que precisariam ser vendidos antes do prazo, com perda. Na prática, três lugares cumprem as duas primeiras exigências: a poupança, o CDB com liquidez diária coberto pelo FGC e o Tesouro Selic.
Poupança, CDB e Tesouro Selic, com a conta feita
A poupança segue uma regra fixada em lei. Enquanto a meta da taxa Selic estiver acima de 8,5% ao ano, ela rende 0,5% ao mês mais a TR; abaixo disso, passa a render 70% da Selic mais TR. É o que diz a Lei 12.703/2012. Para pessoa física, o rendimento é isento de imposto de renda, pela Lei 8.981/1995, artigo 68. O detalhe que pesa numa reserva: o rendimento é creditado uma vez por mês, na data de aniversário do depósito, e o que sai antes dessa data não recebe o rendimento daquele período.
O CDB e o Tesouro Selic rendem perto da taxa Selic, mas pagam imposto de renda sobre o ganho, numa tabela que diminui com o tempo aplicado.
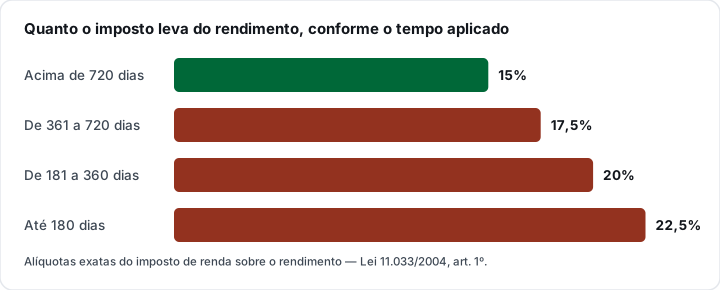
Essa tabela é a do artigo 1º da Lei 11.033/2004, e ela quase mudou: a Medida Provisória 1.303/2025 alterava a tributação de aplicações financeiras, mas perdeu a vigência em 8 de outubro de 2025 sem ser votada. A tabela regressiva continua valendo.
Agora a conta, com os números do Banco Central do fim de setembro de 2026. A Selic efetiva estava em 13,65% ao ano e a TR, em cerca de 0,165% ao mês. Com isso:
- A poupança rende cerca de 8,3% ao ano — 0,5% ao mês mais a TR, capitalizados —, sem imposto.
- Um título que acompanha a Selic rende, depois do imposto, cerca de 10,6% ao ano se você resgatar em até 180 dias, e 11,3% ao ano se ficar entre um e dois anos.
Em reais: R$ 10.000 deixados por doze meses renderiam perto de R$ 830 na poupança e perto de R$ 1.130 num título atrelado à Selic, já descontado o imposto. A diferença existe, mas é menor do que a comparação ingênua sugere — quem compara só "0,5% ao mês" contra "13,65% ao ano" esquece que a TR soma rendimento à poupança e que o imposto tira dos outros dois.
Esses números mudam a cada reunião do Copom e a cada mês da TR. A Selic do dia está no painel da taxa Selic atual, que busca o valor direto no Banco Central. Se a meta cair para 8,5% ou menos, a regra da poupança muda e a conta precisa ser refeita.
CDB com liquidez diária: o que conferir antes de aplicar
O CDB costuma ser a opção mais prática, porque fica no próprio banco e sai em minutos pelo aplicativo. Mas quatro coisas precisam estar confirmadas:
- Liquidez diária no contrato. Nem todo CDB permite resgate antes do vencimento. O que serve para reserva é o que diz explicitamente que o resgate pode ser feito a qualquer dia útil.
- Cobertura do FGC. O Fundo Garantidor de Créditos protege até R$ 250 mil por pessoa, por instituição ou conglomerado financeiro, pela Resolução CMN 4.222/2013. Se a sua reserva passar disso num só banco, divida entre instituições de conglomerados diferentes.
- Percentual do CDI. O rendimento é expresso como percentual do CDI, e varia de banco para banco. Um CDB que paga pouco do CDI pode render menos que a poupança depois do imposto — compare pelo líquido, não pelo bruto.
- IOF nos primeiros 30 dias. Resgates com menos de 30 dias pagam IOF sobre o rendimento, numa tabela que começa em 96% no primeiro dia e chega a zero no trigésimo, pelo anexo do Decreto 6.306/2007. Ele incide só sobre o ganho, nunca sobre o valor aplicado — numa emergência você não perde o principal, só abre mão do pouco rendimento daquelas semanas.
O Tesouro Selic tem a vantagem da garantia do Tesouro Nacional e costuma ser o título público com menor oscilação. Em troca, pode haver taxa de custódia e o resgate segue o calendário de liquidação da plataforma — confira os dois no site do Tesouro Direto antes de decidir.
O que não é reserva de emergência
Algumas coisas parecem reserva e não são:
- Limite do cartão ou do cheque especial. Limite é crédito, e crédito cobra juros. Contar com ele é exatamente o que a reserva existe para evitar.
- Dinheiro parado na conta corrente. Tem liquidez, mas não rende nada — e a inflação corrói o valor mês a mês.
- Aplicações com carência ou vencimento longo. Rendem mais porque prendem o dinheiro. Na hora do imprevisto, ou você espera, ou vende com perda.
- Ações, fundos multimercado e criptoativos. Podem estar em queda no exato momento em que você precisar sacar.
E se a emergência chegar antes de a reserva existir? Aí o objetivo passa a ser escolher o crédito menos caro, comparando pelo custo total, como está em empréstimo pessoal: como comparar pelo CET e não pela parcela. Quase sempre sai mais barato que o rotativo.
Usou? Recomponha antes de qualquer outra meta
A reserva foi feita para ser usada. Usá-la não é fracasso — é ela funcionando. O erro está em não reconstruí-la depois.
Enquanto a reserva estiver abaixo do alvo, ela volta a ser a prioridade número um do orçamento, antes de investimentos de longo prazo e de compras planejadas. A razão é simples: imprevistos não respeitam intervalo, e o segundo costuma chegar antes do que se espera. Para ver quanto um aporte mensal fixo acumula com o tempo, a calculadora de juros compostos mostra a conta mês a mês.
Perguntas frequentes
Quantos meses de reserva eu preciso?
O critério mais usado é de três a seis meses de gasto essencial para quem tem renda estável, e de seis a doze meses para quem tem renda variável ou é a única fonte de renda da casa. Não existe número em lei — é uma estimativa de quanto tempo leva para recompor a renda depois de um imprevisto. Calcule sempre pelo gasto essencial, não pelo salário.
Deixar a reserva na poupança é erro?
Não é o melhor lugar, mas está longe de ser o pior. Ela é segura, tem liquidez e é isenta de imposto para pessoa física. Com os números do fim de setembro de 2026, rendia cerca de 8,3% ao ano, contra cerca de 10,6% a 11,3% de um título atrelado à Selic já descontado o imposto. O cuidado específico da poupança é o aniversário: o que sai antes dele não recebe o rendimento do mês.
Até quanto o FGC protege?
Até R$ 250 mil por pessoa, por instituição ou por conglomerado financeiro, pela Resolução CMN 4.222/2013. Vale para poupança e CDB, entre outros produtos. Título público, como o Tesouro Selic, não depende do FGC: a garantia é do próprio Tesouro Nacional.
Tesouro Selic e CDB pagam imposto?
Pagam imposto de renda sobre o ganho, pela tabela regressiva da Lei 11.033/2004: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. Nos primeiros 30 dias, há também IOF sobre o rendimento. A Medida Provisória 1.303/2025, que mudaria essa tabela, perdeu a vigência em outubro de 2025.
Monto a reserva antes ou depois de quitar as dívidas?
Depende de quanto a dívida custa. Dívida cara, como rotativo e cheque especial, cobra muito mais do que qualquer reserva rende, e costuma valer a pena priorizá-la. Mas convém manter ao menos uma pequena reserva ao mesmo tempo — o equivalente a um mês de gasto essencial —, para que o próximo imprevisto não obrigue você a voltar ao crédito caro enquanto ainda está pagando o anterior.
Conta que "rende 100% do CDI" serve como reserva?
Pode servir, desde que você confirme duas coisas: onde o dinheiro está aplicado por trás da conta — normalmente um CDB ou produto equivalente, com a instituição identificada — e se ele tem cobertura do FGC. Leia os termos antes: a expressão de marketing não diz qual é a garantia nem se há condições para manter o rendimento.
Fontes
- Lei 12.703/2012 — remuneração da poupança (nova redação do art. 12 da Lei 8.177/1991)
- Lei 8.981/1995 — art. 68, III (isenção de IR da poupança de pessoa física)
- Lei 11.033/2004 — art. 1º (tabela regressiva do imposto de renda)
- Ato Declaratório do Congresso Nacional nº 67/2025 — encerramento da vigência da MP 1.303/2025
- Decreto 6.306/2007 — regulamento do IOF, anexo com a tabela dos primeiros 30 dias
- Resolução CMN 4.222/2013 — estatuto e regulamento do FGC
- Banco Central do Brasil — Sistema Gerenciador de Séries Temporais: Selic efetiva anualizada (série 1178) e TR (série 226), consultadas em 26/09/2026