Score baixo sem dívida: as causas menos óbvias
Nome limpo, nenhuma conta atrasada, e o score teimando em ficar baixo. Não é defeito do sistema: o score não mede ausência de dívida, mede evidência de que você paga. E três das cinco causas de queda que o próprio Serasa lista não têm nada a ver com dever dinheiro.
"Nunca atrasei uma conta, não devo nada a ninguém, e meu score está lá embaixo." É uma das reclamações mais comuns de quem tenta um cartão ou um empréstimo — e uma das mais frustrantes, porque parece que o sistema está simplesmente errado.
Na maior parte das vezes, não está. O mal-entendido está no que se imagina que o score mede. O score não mede ausência de dívida. Mede evidência de que você paga. E quem não tem dívida, mas também não tem histórico de pagamento registrado no próprio CPF, dá ao modelo muito pouco para premiar.
O que o score mede de verdade
O score é uma estimativa estatística: a chance de uma pessoa pagar em dia os compromissos de crédito nos meses seguintes. Para chegar a ela, o bureau olha o passado. Segundo o próprio Serasa, o cálculo usa o histórico de pagamentos e o relacionamento com o mercado de crédito, incluindo os dados do Cadastro Positivo, os registros de dívidas e sinais de comportamento financeiro — e "Pagamentos" é o fator de maior impacto.
Repare no que isso significa. O fator mais importante é alimentado por pagamentos registrados. Uma pessoa que paga tudo à vista, em dinheiro, com as contas da casa no nome de outra pessoa, é financeiramente impecável — e quase invisível para o modelo. Não existe dívida para puni-la, mas também não existe histórico para recompensá-la.
O próprio Serasa lista cinco frentes que podem derrubar a pontuação: piora no histórico de pagamentos, dívidas negativadas, muitas consultas e pedidos de crédito em pouco tempo, mudanças no conjunto de contratos e dados cadastrais desatualizados. As duas primeiras envolvem dívida. As outras três, não. E há uma sexta causa, que não está na lista porque não é comportamento seu.
1. O Cadastro Positivo está desligado — ou vazio
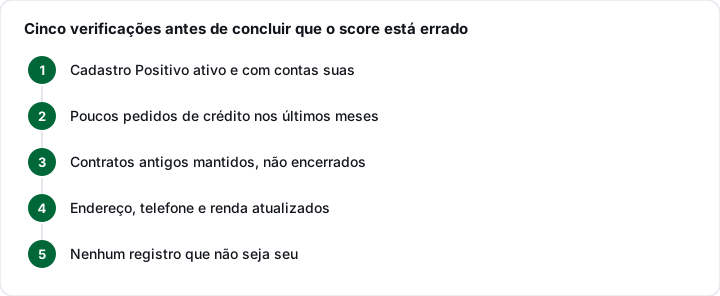
O Cadastro Positivo é o banco de dados que registra os pagamentos em dia: parcelas, faturas, contas de consumo. Desde a Lei Complementar 166/2019, os gestores de bancos de dados estão autorizados a abrir esse cadastro sem pedido prévio, pelo artigo 4º da Lei 12.414/2011. Ou seja: em regra, você já está nele.
O problema aparece em dois casos. O primeiro é quem pediu o cancelamento — muita gente fez isso, por receio de exposição de dados, quando a inclusão automática começou. Sem o cadastro, o fator mais pesado do cálculo fica sem matéria-prima. A boa notícia é que a mesma lei, no artigo 5º, inciso I, garante o direito de cancelar ou reabrir o cadastro quando você quiser.
O segundo caso é o cadastro que existe, mas está quase vazio, porque as contas não estão no seu nome — o próximo ponto.
2. Pouco histórico no seu próprio CPF
É a causa mais comum entre jovens, recém-separados e quem sempre dividiu as contas da casa. A luz está no nome do cônjuge, a internet no dos pais, o aluguel no do proprietário, e você nunca teve cartão nem financiamento. Para o modelo, o seu CPF tem pouca história para contar.
O Serasa informa que contas como luz e telefone também entram no cálculo. Colocar em seu nome uma conta que você já paga é uma das formas mais simples de gerar histórico sem assumir crédito novo. Quem está começando do zero encontra o caminho completo em primeiro cartão de crédito: o caminho de quem não tem histórico.
3. Muitos pedidos de crédito em pouco tempo
Este é o erro que se retroalimenta. A pessoa tem o cartão recusado, tenta outro banco, depois outro, depois mais dois na mesma semana. Cada pedido gera uma consulta ao CPF feita por uma empresa que avalia conceder crédito. Nas palavras do Serasa, quando várias empresas consultam o CPF para conceder crédito num intervalo curto, isso pode sinalizar "busca intensa por crédito" e pressionar a pontuação. As recusas geram mais pedidos, que derrubam o score, que gera mais recusas.
A saída é parar, entender por que o primeiro pedido foi negado e só então tentar de novo — assunto de pedido de cartão recusado: o que o banco analisa.
E aqui vai o mito que mais precisa ser desfeito: consultar o seu próprio score não faz ele cair. Não é só prática dos bureaus — é lei. O artigo 7º-A da Lei 12.414/2011 proíbe que a nota de crédito use informações relacionadas ao exercício do direito de consultar os próprios dados. A diferença está em quem consulta e por quê: a empresa que avalia um pedido de crédito é um sinal; você olhando o seu cadastro, não.
4. Encerrar o contrato mais antigo
É a causa mais contraintuitiva. Alguém decide "organizar a vida financeira", cancela o cartão que tem há dez anos e fica só com o novo. Parece prudente. Pode custar pontos.
O Serasa explica que encerrar contratos antigos, ficar sem movimentação registrada ou mudar a composição dos contratos pode alterar os sinais do cálculo, porque os fatores "Contratos" e "Experiência no mercado" consideram o tempo e o histórico de relacionamento com o crédito. O cartão antigo é, muitas vezes, a prova mais longa de que você sabe usar crédito. Quando ele some, some junto uma parte dessa história.
Isso não quer dizer que nunca se deve cancelar um cartão — pagar anuidade por um cartão que você não usa também é prejuízo. Quer dizer que, na hora de escolher qual manter, o mais antigo tem um valor que não aparece na fatura.
5. Dados cadastrais desatualizados
Endereço de três mudanças atrás, telefone que não existe mais, renda de quando você começou a trabalhar. Segundo o Serasa, as informações cadastrais fazem parte do cálculo, e desatualização ou inconsistência podem afetar a avaliação do perfil. É a correção mais barata da lista: basta atualizar os dados no aplicativo ou no site de cada bureau.
6. Um registro que você nem sabe que existe
"Não tenho dívida" é o que você sabe. O que o bureau vê pode ser outra coisa. Fraude com CPF, conta aberta em seu nome, uma dívida antiga de um endereço onde você nem morava — tudo isso pode estar lá, derrubando o score em silêncio.
Para contas e empréstimos, o Registrato, do Banco Central, mostra de graça tudo o que está vinculado ao seu CPF no sistema financeiro — se aparecer uma conta ou um empréstimo que você não abriu, é fraude a contestar.
Para os cadastros de crédito, a única forma de saber é consultar. Cada bureau mantém o próprio cadastro e calcula a própria pontuação, então vale olhar mais de um, pelo caminho descrito em como consultar o CPF de graça nos bureaus. Se aparecer um registro que não é seu, a lei está do seu lado: o artigo 5º, inciso III, garante o direito de pedir a correção de informação errada e de vê-la corrigida em até dez dias, em todos os bancos de dados que a compartilharam.
E, se o registro for seu — uma dívida esquecida que você nem lembrava —, o caminho é outro, e está em negativado: o que a lei garante e o que realmente funciona.
O que a lei garante sobre o seu score
A Lei do Cadastro Positivo dá ao consumidor mais direitos do que a maioria conhece. Pelo artigo 5º, você pode:
- acessar de graça, sem precisar justificar, as informações sobre você, inclusive o histórico e a sua nota de crédito (inciso II);
- conhecer os principais elementos e critérios usados na análise de risco — não a fórmula exata, que a lei resguarda como segredo empresarial, mas os fatores que pesam (inciso IV);
- pedir a revisão de uma decisão tomada só por meio automatizado, como a recusa de crédito feita inteiramente por sistema (inciso VI);
- corrigir informação errada em até dez dias (inciso III).
E o artigo 7º-A fixa o que a nota não pode usar: informações sem ligação com o risco de crédito, dados sobre origem social ou étnica, saúde, informação genética, sexo e convicções políticas, religiosas ou filosóficas; informações de pessoas que não tenham com você parentesco de primeiro grau ou dependência econômica; e o fato de você consultar os seus próprios dados.
O que não fazer
- Não pague por serviço que promete "aumentar o score". Ninguém de fora do bureau mexe no modelo de cálculo. O que existe de legítimo — atualizar dados, reabrir o Cadastro Positivo, contestar registro errado — é gratuito e está ao seu alcance.
- Não saia pedindo crédito para "testar" o score. Cada pedido é uma consulta de empresa, e muitas em sequência pesam contra você.
- Não cancele o cartão mais antigo por impulso. Se for cancelar algum, compare antes qual deles carrega a sua história mais longa.
O score responde a comportamento ao longo do tempo. Não existe correção instantânea — mas quase todas as causas acima começam a ser corrigidas no mesmo dia em que você as identifica.
Perguntas frequentes
Consultar o meu score faz ele cair?
Não. O artigo 7º-A da Lei 12.414/2011 proíbe que a nota de crédito use informações relacionadas ao exercício do direito de consultar os próprios dados. O que pode pesar é o contrário: muitas empresas consultando o seu CPF, num intervalo curto, para avaliar pedidos de crédito.
Preciso ativar o Cadastro Positivo?
Em regra, não: desde a Lei Complementar 166/2019, os gestores estão autorizados a abrir o cadastro sem pedido prévio. Mas, se você pediu o cancelamento no passado, ele está desligado — e pode ser reaberto a qualquer momento, pelo artigo 5º, inciso I, da Lei 12.414/2011.
Cancelar um cartão baixa o score?
Pode baixar. O Serasa explica que encerrar contratos antigos altera os sinais usados nos fatores "Contratos" e "Experiência no mercado", que consideram tempo e histórico de relacionamento com o crédito. O efeito tende a ser maior quando o cartão cancelado é o mais antigo que você tem.
Contas no nome do meu cônjuge contam para o meu score?
Não geram histórico no seu CPF. O cadastro registra os pagamentos de quem é titular da conta. Transferir para o seu nome uma conta que você já paga, como luz ou telefone, é uma forma simples de começar a construir histórico próprio.
Vale pagar um serviço que promete aumentar o score?
Não. Ninguém de fora do bureau altera o modelo de cálculo. Tudo o que pode ajudar de forma legítima — atualizar os dados cadastrais, reabrir o Cadastro Positivo, contestar um registro errado — é gratuito e pode ser feito por você mesmo.
O bureau é obrigado a explicar por que o meu score é baixo?
É obrigado a informar os principais elementos e critérios considerados na análise de risco, pelo artigo 5º, inciso IV, da Lei 12.414/2011. A fórmula exata, não: a lei resguarda o segredo empresarial. Você também tem direito de pedir a revisão de uma decisão de crédito tomada só por meio automatizado.