Cartão gratuito com programa de pontos: existe e vale a pena?
Cartão sem anuidade que acumula pontos existe. Se vale a pena é outra pergunta, e ela tem resposta: quanto de cada real gasto volta para você em reais, depois de converter o ponto no resgate que você de fato faria.
Um cartão que não cobra anuidade e ainda acumula pontos parece contradição: se o banco não cobra nada, quem paga os pontos? Mas a combinação existe. Há emissores que a oferecem, cada um com regras próprias, e essas regras mudam com o tempo.
O problema é que "acumula pontos" diz muito pouco. Dois cartões gratuitos com programa de pontos podem devolver valores bem diferentes por real gasto, e um deles pode devolver quase nada. A pergunta que decide se vale a pena não é se o cartão dá pontos, e sim quanto de cada real gasto volta para você em reais — uma conta que se faz com o regulamento do programa na mão.
Este texto mostra de onde vem o dinheiro dos pontos, por que ele é mais apertado num cartão sem anuidade e como fazer a conta.
De onde sai o dinheiro dos pontos
Cada vez que você passa o cartão, a loja não recebe o valor cheio da compra: ela paga uma taxa à credenciadora, a empresa da maquininha. Uma parte dessa taxa vai para o banco que emitiu o seu cartão. É a tarifa de intercâmbio, que o Banco Central define, na Resolução BCB 246/2022, como a remuneração paga pelo credenciador ao emissor do instrumento de pagamento, por transação.
Num cartão com anuidade, o programa de pontos tem duas fontes: o intercâmbio de cada compra e o que você paga todo ano. Num cartão sem anuidade, a segunda desaparece. Sobram o intercâmbio e receitas que não dependem de cada compra, como os juros de quem financia a fatura e os outros produtos que o banco vende. O mecanismo completo está em como o cartão sem anuidade se sustenta.
A consequência é uma pressão econômica, não uma regra: o programa de um cartão gratuito precisa caber numa margem menor. Essa margem pode aparecer de três jeitos — acúmulo mais baixo por real, resgates mais restritos ou condições para pontuar. Um programa pode usar um, dois ou nenhum deles. É no regulamento, não no anúncio, que isso aparece.
No débito e no pré-pago, a margem tem teto
Se o intercâmbio financia os pontos, o tamanho dele importa. E o Banco Central limita o intercâmbio de duas modalidades de cartão.
O primeiro limite veio em 2018, para o débito. A Circular 3.887, em vigor desde 1º de outubro daquele ano, fixou uma média ponderada de 0,5% e um máximo de 0,8% por transação. Um estudo do próprio Banco Central estimou que o teto reduziu em 32,4% a receita dos emissores com intercâmbio no débito (Estudo Especial nº 106/2021).
Desde 1º de abril de 2023, vale a Resolução BCB 246/2022, que substituiu a circular. O intercâmbio pode ser de no máximo 0,5% por transação no débito e 0,7% no pré-pago, nas compras dentro do país. O cartão de crédito não está nessa resolução.
Com um teto desse tamanho, sobra pouco para devolver em pontos quando você paga no débito ou no pré-pago. Por isso, se um cartão sem anuidade anuncia pontos, a primeira pergunta é em qual função eles valem: só nas compras no crédito ou também no débito. O regulamento responde.
Cinco perguntas para fazer ao regulamento
As regras do programa têm de estar ao seu alcance. A Resolução BCB 96/2021 obriga as instituições a disponibilizar formas de consulta às regras dos programas de benefícios e recompensas ligados ao cartão de crédito (art. 6º, § 3º). Com o regulamento aberto, procure cinco respostas.
- Pontua por real ou por dólar? Muitos programas contam pontos por dólar gasto, mesmo em compras em reais: o valor da compra é convertido por uma cotação que o próprio regulamento define. Para comparar com outro cartão, traga tudo para pontos por real.
- Os pontos vencem? Se vencem, em quanto tempo — e se esse prazo é suficiente para você juntar o mínimo exigido para um resgate que interesse.
- Para onde os pontos vão? Catálogo de produtos do próprio banco, transferência para programas de fidelidade parceiros, abatimento na fatura. Cada destino dá um valor diferente ao mesmo ponto.
- O que é exigido para pontuar? Gasto mínimo no mês, dinheiro investido no banco, pacote de serviços, assinatura de um clube. Se o acúmulo depende de uma mensalidade, o cartão deixou de ser gratuito na prática: essa mensalidade é o custo do programa e entra na conta.
- O que não pontua, e o que acontece se você cancelar? Confira quais lançamentos ficam de fora e se os pontos acumulados se perdem no cancelamento. É a pergunta que ninguém faz até precisar.
A conta que responde se vale a pena
Com as respostas do regulamento, a pergunta "vale a pena?" vira uma conta de cinco passos:
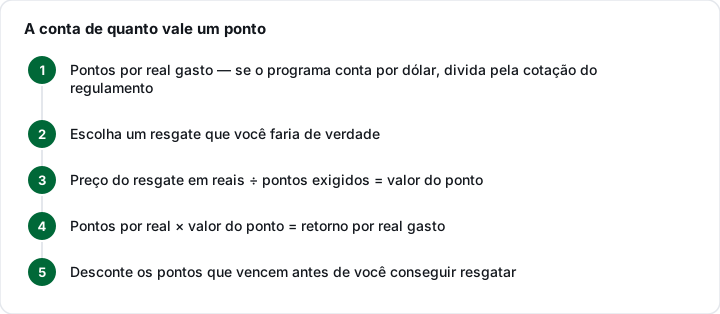
Pontos por real. É o ritmo de acúmulo. Se o regulamento fala em pontos por dólar, divida pela cotação que ele usa para chegar aos pontos por real.
O resgate que você faria. Não o melhor caso da propaganda — a passagem comprada na campanha de transferência com bônus —, e sim o que você de fato usaria. Um ponto vale o que ele compra para você, não o que ele poderia comprar para outra pessoa.
O valor do ponto. Pegue o preço em reais daquele resgate e divida pela quantidade de pontos exigida. O resultado é quanto cada ponto vale, em reais, no seu uso. Faça isso com dois ou três resgates que você realmente faria e fique com o valor mais baixo: é o que sobra quando a campanha acaba.
O retorno por real gasto. Multiplique os pontos por real pelo valor do ponto. O resultado diz quantos centavos de cada real gasto voltam para você — a mesma unidade de um percentual de cashback.
O desconto da validade. Pontos que vencem antes de chegar ao mínimo de um resgate útil valem zero. Se você gasta pouco no cartão e o prazo é curto, parte do que acumula vai se perder, e o retorno real fica menor que o calculado.
Só então compare com um cartão de cashback, que devolve dinheiro sem essas etapas. A conta do lado do cashback está em como calcular o ganho real do cashback. Com os dois números na mesma unidade, a comparação fica honesta.
Pontos ou cashback no cartão gratuito
Cashback é dinheiro: o valor é conhecido na hora da compra e, creditado em conta, não depende de resgate nem vence. Pontos são uma promessa de valor que só se realiza no resgate, dentro das regras do programa — e essas regras podem mudar.
Isso não faz dos pontos a pior escolha. Transferidos para um programa de fidelidade e usados numa passagem que você compraria de qualquer jeito, eles podem render mais por real do que o cashback. O problema está no "podem": depende de campanha, de disponibilidade de assento e de você juntar pontos suficientes antes do vencimento.
Uma regra prática: quem não quer administrar nada tende a extrair mais valor do cashback; quem acompanha campanhas e tem um destino certo para os pontos pode extrair mais deles. Em qualquer caso, a decisão sai da conta, não do nome do programa.
Quando vale a pena, e quando não vale
Tende a valer quando você paga a fatura inteira todo mês, já concentra os gastos do dia a dia no crédito, tem um destino certo para os pontos e as condições para pontuar não exigem nada que você não faria de qualquer forma.
Não vale nestes casos:
- Você entra no rotativo. Os juros do rotativo estão em outra ordem de grandeza: uma única fatura financiada pode consumir o valor de muitos meses de pontos. A calculadora de juros do rotativo mostra a diferença.
- Você gasta mais para pontuar. Ponto só é ganho sobre gasto que aconteceria de qualquer jeito. Comprar para acumular é pagar o preço cheio para receber de volta uma fração dele.
- A condição custa mais do que devolve. Se o acúmulo depende de deixar dinheiro investido no banco, compare com o que esse dinheiro renderia em outro lugar. A conta está em isenção de anuidade por investimento e vale igual para pontos.
- Os pontos vencem antes do resgate. Retorno calculado não é retorno recebido.
Gratuito até quando?
"Sem anuidade" e "anuidade isenta" não são a mesma coisa. No primeiro caso, a tarifa não é cobrada; no segundo, ela existe e deixa de ser cobrada enquanto você cumpre uma condição — e volta quando você deixa de cumprir. A diferença está explicada no guia do cartão sem anuidade.
Quando uma isenção acaba, você não pode ser pego de surpresa. Desde julho de 2024, a Resolução BCB 96/2021 obriga o emissor a avisar, por canal eletrônico e de graça, o início da cobrança de anuidade depois de um período de isenção, com pelo menos um mês de antecedência (art. 11-C, inciso IV). É o prazo para decidir: negociar, trocar de cartão ou resgatar os pontos antes de cancelar, se o regulamento disser que eles se perdem no cancelamento.
O mesmo raciocínio vale para o programa de pontos: um cartão gratuito com pontos é vantajoso enquanto as regras forem as de hoje. Guarde uma cópia do regulamento na data em que aderir e releia quando o emissor avisar de mudanças.
Perguntas frequentes
Existe cartão sem anuidade que acumula pontos?
Existe. Alguns emissores combinam as duas coisas, com regras próprias que mudam ao longo do tempo. Por isso, mais útil que uma lista que envelhece é saber avaliar qualquer oferta: quantos pontos cada real rende, quanto vale um ponto no resgate que você faria, se os pontos vencem e o que é exigido para pontuar.
Compra no débito gera pontos?
Depende do regulamento, mas a margem é pequena. Desde abril de 2023, a Resolução BCB 246/2022 limita a tarifa de intercâmbio — a parte da taxa da loja que vai para o emissor — a 0,5% por transação no débito e a 0,7% no pré-pago. Com esse teto, sobra pouco para devolver em pontos. Se o cartão anuncia pontos, confira se eles valem também na função débito.
Como descubro quanto vale um ponto?
Escolha um resgate que você realmente faria, veja o preço dele em reais e divida pela quantidade de pontos exigida. Esse é o valor do ponto no seu uso. Repita com dois ou três resgates e fique com o valor mais baixo; o melhor caso da propaganda não serve de base.
Num cartão sem anuidade, pontos ou cashback?
Converta os dois para a mesma unidade: centavos devolvidos por real gasto. No cashback, é o próprio percentual, descontados o teto e as regras de resgate. Nos pontos, é pontos por real vezes o valor do ponto, descontada a validade. Quem não quer administrar resgates tende a extrair mais do cashback; quem tem destino certo para os pontos pode extrair mais deles.
Os pontos de cartão gratuito vencem?
Depende do programa. O prazo está no regulamento, que o emissor tem de disponibilizar para consulta (Resolução BCB 96/2021, art. 6º, § 3º). O que importa é comparar a validade com o seu ritmo de acúmulo: se você não junta o mínimo para um resgate útil antes do vencimento, o valor real dos pontos é zero.
O banco pode começar a cobrar anuidade depois?
Se o cartão é isento sob condição ou por um período, sim: a isenção pode acabar. Nesse caso, o emissor tem de avisar por canal eletrônico, sem custo, com pelo menos um mês de antecedência do início da cobrança (Resolução BCB 96/2021, art. 11-C, inciso IV). Use esse mês para negociar, trocar de cartão ou resgatar os pontos.
Fontes
- Resolução BCB 246/2022 — limites da tarifa de intercâmbio no débito e no pré-pago (arts. 2º, 3º, 5º e 6º)
- Banco Central do Brasil — Estudo Especial nº 106/2021: resultado regulatório dos limites da tarifa de intercâmbio do cartão de débito
- Resolução BCB 96/2021, com as alterações da Resolução BCB 365/2023 — arts. 6º, § 3º, e 11-C, inciso IV