Antecipação do saque-aniversário do FGTS: quando faz sentido
A antecipação do saque-aniversário é vendida como acesso ao próprio dinheiro. É um empréstimo com o FGTS em garantia — e o preço maior não é a taxa, é o que sobra para você no dia da demissão.
O anúncio costuma dizer alguma variação de "antecipe o seu FGTS e receba hoje". A frase sugere que existe dinheiro seu preso em algum lugar e que o banco está apenas abrindo a porta. Não é isso que acontece.
A antecipação do saque-aniversário é uma operação de crédito. O banco empresta dinheiro agora e recebe de volta as parcelas anuais do seu FGTS nos anos seguintes, que ficam bloqueadas em garantia. Você recebe menos do que a soma daquelas parcelas, porque a diferença é o custo do empréstimo. É uma operação legítima e, comparada ao rotativo do cartão ou ao cheque especial, costuma ser das mais baratas disponíveis para quem tem saldo — mas é empréstimo, e precisa ser avaliada como tal.
O número dá a dimensão de quanto isso já virou rotina: até dezembro de 2024, segundo o portal do FGTS, cerca de 24,5 milhões de trabalhadores haviam contratado aproximadamente R$ 193 bilhões em operações de antecipação.
O que você está vendendo quando antecipa
Para entender a troca, é preciso separar duas decisões que costumam ser tomadas como se fossem uma só:
- Aderir ao saque-aniversário. Trocar o regime do seu FGTS: em vez de sacar tudo na demissão sem justa causa, você passa a sacar uma fatia por ano, no mês do seu aniversário.
- Antecipar essas fatias. Contratar com um banco o adiantamento de várias parcelas anuais futuras, de uma vez, com desconto.
A primeira decisão muda a natureza do seu FGTS. A segunda transforma o resultado dela em empréstimo. Quem antecipa está fazendo as duas — e é a primeira, a menos discutida, que tem a consequência mais séria.
A tabela que define quanto sai por ano
Quanto você saca no mês do aniversário não é escolha sua: é uma tabela oficial, com alíquota decrescente sobre o saldo e uma parcela adicional fixa. Quanto maior o saldo, menor a fatia percentual que sai:
| Saldo da conta (R$) | Alíquota | Parcela adicional |
|---|---|---|
| 0,01 a 500,00 | 50% | — |
| 500,01 a 1.000,00 | 40% | R$ 50,00 |
| 1.000,01 a 5.000,00 | 30% | R$ 150,00 |
| 5.000,01 a 10.000,00 | 20% | R$ 650,00 |
| 10.000,01 a 15.000,00 | 15% | R$ 1.150,00 |
| 15.000,01 a 20.000,00 | 10% | R$ 1.900,00 |
| Acima de 20.000,00 | 5% | R$ 2.900,00 |
A leitura prática: para saldos altos, a parcela anual é uma fração pequena do total. Quem tem saldo grande e antecipa vários anos ainda acessa uma parte modesta do que tem — e imobiliza o resto em garantia. Para saldos baixos, a fatia anual é grande, mas o valor absoluto é pequeno.
O desconto: você recebe hoje o que receberia em anos
O banco entrega hoje o valor presente de parcelas que venceriam daqui a um, dois, três anos. Quanto mais distante a parcela, maior o desconto sobre ela — é aritmética de qualquer operação de crédito, não malícia do credor.
As taxas variam por instituição, por número de parcelas antecipadas e por data da contratação, e por isso não publicamos número aqui. O que vale é o método de comparação: olhe o Custo Efetivo Total, não a taxa nominal nem o valor liberado. Duas propostas que liberam valores parecidos podem ter custos bem diferentes quando se soma tarifa, seguro e IOF. É o mesmo raciocínio que aplicamos em como comparar empréstimo pelo CET.
Compare também com o que você faria sem antecipar. Se o objetivo é quitar uma dívida de rotativo de cartão, a troca quase sempre favorece a antecipação — dá para medir o tamanho dessa diferença na nossa calculadora de juros do rotativo. Se o objetivo é uma compra que pode esperar, a conta muda de sinal.
A armadilha da demissão
Este é o custo que não aparece em nenhuma simulação, e é o mais pesado.
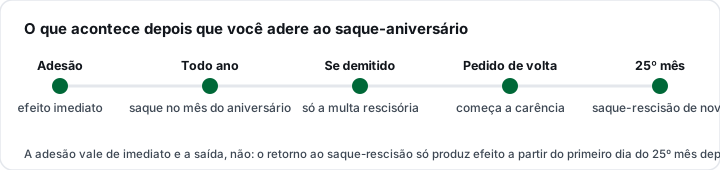
Quem está na modalidade saque-aniversário e é demitido sem justa causa, segundo o portal oficial, "poderá sacar apenas o valor referente à multa rescisória" — não tem acesso ao saldo integral da conta. O saldo continua existindo e rendendo, mas fica lá.
Pare um segundo nisso. O FGTS cumpre, na prática, o papel de reserva para o pior cenário: o da perda do emprego. Aderir ao saque-aniversário retira essa função. Quem antecipou várias parcelas está numa situação ainda mais apertada — recebeu o dinheiro antes, gastou, e ainda tem parcelas futuras bloqueadas em garantia justamente quando a renda parou.
É por isso que a pergunta certa antes de aderir não é "quanto eu consigo hoje?". É: se eu perder o emprego no mês que vem, com o que eu conto? Se a resposta depende do FGTS, a adesão é uma decisão contra você mesmo.
A porta de saída leva 25 meses para abrir
A assimetria é evidente na página oficial: "a primeira adesão ao saque aniversário possui efeitos imediatos", enquanto o retorno ao saque-rescisão "só terá efeito a partir do primeiro dia do 25º mês após a data da solicitação de retorno". Esse intervalo é chamado de carência.
Entrar é instantâneo; sair leva mais de dois anos. Durante todo esse período você continua sujeito à regra da demissão descrita acima. Quem pretende mudar de emprego, está em setor instável ou simplesmente não quer correr o risco precisa considerar a carência antes de aderir — depois de assinar, ela não se negocia.
O que mudou com as medidas provisórias recentes
Entre o fim de 2025 e 2026, duas medidas provisórias mexeram no tema e vale saber o que foi cada uma, porque a informação circulou de forma confusa.
A MP 1331/2025 abriu um saque excepcional para um grupo específico: trabalhadores que tinham aderido ao saque-aniversário, tinham saldo disponível e haviam sido desligados entre 1º de janeiro de 2020 e 23 de dezembro de 2025 enquanto estavam na modalidade — exatamente as pessoas que ficaram com o saldo retido pela regra da demissão. A liberação foi escalonada: primeira etapa em 29/12/2025, de até R$ 1.800 por conta; segunda etapa entre 2 e 12 de fevereiro de 2026, com o saldo remanescente; e uma terceira etapa até 1º de junho de 2026, conforme a MP 1.355/2026. Valores não sacados até essa data retornaram à conta do FGTS, corrigidos.
A MP 1.355/2026 tratou do bloqueio em garantia das antecipações. Para operações ativas até 4 de maio de 2026, o valor retido passou a corresponder ao valor nominal das parcelas antecipadas, com liberação automática das diferenças. Na prática, quem tinha mais saldo bloqueado do que o necessário para garantir o empréstimo teve a diferença devolvida.
Duas observações importantes. Primeira: essas medidas foram excepcionais e com prazo — não mudaram a regra geral de que quem está no saque-aniversário saca apenas a multa na demissão. Segunda: regra de FGTS muda com frequência. Antes de decidir qualquer coisa, confira a situação da sua conta e as regras vigentes no portal oficial do FGTS e no aplicativo do fundo.
Quando faz sentido e quando não faz
Tende a fazer sentido quando existe dívida cara ativa — rotativo de cartão, cheque especial, crédito pessoal de taxa alta — e a antecipação sai mais barata que ela. Trocar uma dívida cara por uma barata é das poucas operações financeiras que melhoram a situação de imediato. Também pode fazer sentido para quem já está aposentado ou não depende mais do FGTS como colchão de demissão, já que nesse caso a principal desvantagem deixa de existir.
Tende a não fazer sentido quando o dinheiro é para consumo que pode esperar, quando o emprego é instável, quando não há outra reserva de emergência, ou quando a pessoa está prestes a mudar de trabalho. Nesses casos, a antecipação troca a proteção do pior cenário por um alívio de curto prazo — e o pior cenário é exatamente aquele em que o FGTS fazia falta.
Se o objetivo é sair de uma dívida, vale antes olhar o quadro inteiro: às vezes a solução não é trocar de credor, e sim renegociar a dívida que existe. Antecipar FGTS para pagar acordo mal dimensionado é gastar a reserva no problema errado.
Perguntas frequentes
Antecipar o saque-aniversário é empréstimo mesmo?
Sim. O banco adianta um valor e recebe as parcelas anuais futuras do seu FGTS, que ficam bloqueadas em garantia. Você recebe menos do que a soma dessas parcelas, e a diferença é o custo da operação. Como qualquer crédito, ela tem Custo Efetivo Total — peça e compare antes de assinar.
Se eu for demitido depois de antecipar, saco o saldo?
Não. Quem está no saque-aniversário e é demitido sem justa causa pode sacar apenas o valor da multa rescisória, conforme o portal oficial do FGTS. O saldo permanece na conta, e as parcelas que você antecipou continuam bloqueadas em garantia da operação.
Posso desistir e voltar para o saque-rescisão?
Pode pedir, mas a mudança não é imediata: o retorno só produz efeito a partir do primeiro dia do 25º mês após a solicitação. Durante essa carência, valem as regras do saque-aniversário, inclusive a da demissão.
Quanto eu recebo por ano no saque-aniversário?
Depende do saldo, segundo a tabela oficial: a alíquota vai de 50% para saldos de até R$ 500 a 5% para saldos acima de R$ 20 mil, somada a uma parcela adicional fixa por faixa. Quanto maior o saldo, menor a fração que sai por ano. A simulação do seu caso está no aplicativo do FGTS.
Ainda dá para sacar pela MP 1331/2025?
Não. Foi uma liberação excepcional com calendário definido, cuja última etapa se encerrou em 1º de junho de 2026; valores não sacados voltaram para a conta do FGTS, corrigidos. Ela não alterou a regra permanente do saque-aniversário. Confira sempre o portal oficial antes de contar com qualquer liberação extraordinária.
Posso antecipar em mais de um banco?
As parcelas já dadas em garantia numa operação não podem garantir outra ao mesmo tempo. Na prática, antecipar de novo costuma envolver quitar ou transferir a operação existente. Antes de aceitar oferta de portabilidade, compare o Custo Efetivo Total das duas pontas e confirme que a instituição é autorizada a funcionar pelo Banco Central.
Fontes
- FGTS — Saque-Aniversário: adesão, tabela de alíquotas, carência de retorno e regra da demissão
- FGTS — Saque MP 1331/2025: calendário, etapas e alterações da MP 1.355/2026
- Instituto Nacional do Seguro Social — benefícios e regras previdenciárias
- Banco Central do Brasil — busca de instituições autorizadas a funcionar