Empréstimo com garantia de imóvel: valores, prazos e o risco real
O empréstimo com o imóvel em garantia é vendido pela taxa, e a taxa é de fato menor. O que não está no anúncio é que, desde a Lei 14.711/2023, perder o imóvel no leilão deixou de quitar a dívida — para quem dá em garantia um imóvel que já tinha.
O anúncio costuma vir com uma taxa de juros bem abaixo da do empréstimo pessoal, e ele não mente. Colocar um imóvel em garantia reduz o risco de quem empresta, e parte dessa redução chega ao preço. Para quem tem uma dívida cara e um imóvel quitado, a conta parece óbvia.
O que o anúncio não traz é o outro lado da garantia — e, desde o fim de 2023, esse outro lado ficou mais pesado. Com a Lei 14.711/2023, perder o imóvel no leilão deixou de quitar a dívida para quem dá em garantia um imóvel que já tinha. A proteção antiga sobreviveu só para quem financiou a compra ou a construção da própria casa.
Este texto é sobre essa diferença, e sobre o resto do que você está assinando.
Por que a taxa é menor
Juros embutem, entre outras coisas, o risco de o credor não receber. No empréstimo pessoal sem garantia, se você parar de pagar, o banco tem pouco a que recorrer além da cobrança. No empréstimo com o imóvel em garantia, ele tem o imóvel — e isso muda o preço.
Mas "taxa menor" não é o mesmo que "barato". Operações com garantia de imóvel costumam ter prazos longos, e prazo longo multiplica os juros pagos no total. O jeito certo de comparar é pelo Custo Efetivo Total, não pela taxa nem pela parcela — o método está em como comparar empréstimo pelo CET. As taxas médias praticadas por modalidade são publicadas pelo Banco Central nas estatísticas de taxas de juros.
O que você está assinando
A forma mais comum desse empréstimo usa a alienação fiduciária de imóvel, regulada pela Lei 9.514/1997. Nela, para garantir a dívida, você transfere ao credor a chamada propriedade resolúvel do imóvel — uma propriedade que volta automaticamente para você quando a dívida é paga.
Na prática, você continua morando ou usando o imóvel normalmente. Mas, enquanto a dívida existir, ele está juridicamente vinculado a ela. É por isso que o processo em caso de atraso é tão mais rápido que uma cobrança comum: o credor não precisa pedir a um juiz para tomar um bem seu. Ele já tem uma forma de propriedade sobre ele.
O caminho do imóvel quando a parcela atrasa
O procedimento está descrito na própria lei e é conduzido pelo cartório de registro de imóveis, sem processo judicial:
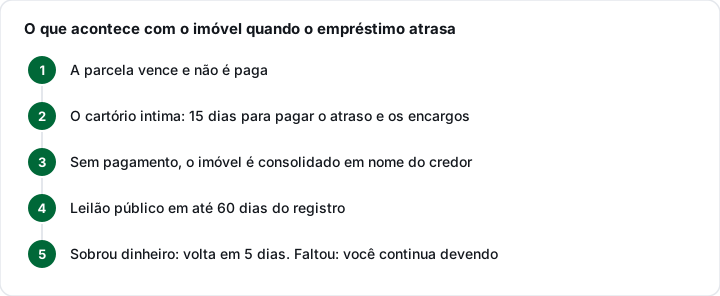
A intimação. Vencida e não paga a dívida, o credor pede ao oficial do registro de imóveis que intime o devedor. O prazo para pagar é de 15 dias, e não é só a parcela atrasada: entram as que vencerem até o pagamento, juros, penalidades, encargos, tributos, condomínio e as despesas de cobrança e de intimação (art. 26, § 1º).
A consolidação. Sem pagamento no prazo, a propriedade é consolidada em nome do credor. O imóvel passa a ser dele.
O leilão. O credor tem até 60 dias, contados do registro da consolidação, para promover leilão público (art. 27). Se o primeiro não alcançar o valor do imóvel, há um segundo.
O que sobra. Se o imóvel for vendido por mais do que a dívida e as despesas, o credor devolve a diferença em até 5 dias (art. 27, § 4º).
Uma última chance. Entre a consolidação e o segundo leilão, a lei garante a você o direito de preferência para recomprar o imóvel, pagando a dívida somada às despesas, seguros, encargos, condomínio e aos tributos pagos na consolidação (art. 27, § 2º-B). Na prática, é caro — mas existe, e quase ninguém sabe.
E aqui está a pergunta que decide tudo: e se o leilão render menos do que a dívida?
O que mudou em 2023: perder o imóvel já não quita a dívida
Antes da Lei 14.711/2023 — o chamado Marco Legal das Garantias —, a resposta era favorável ao devedor: se no segundo leilão ninguém oferecesse o valor mínimo, a dívida era considerada extinta. Você perdia o imóvel, mas saía quite.
A lei nova mudou duas coisas ao mesmo tempo.
Primeira: o piso do segundo leilão ficou mais baixo. A regra continua sendo aceitar o lance que cubra a dívida inteira com as despesas. Mas, se nenhum lance alcançar esse valor, o credor pode aceitar, "a seu exclusivo critério", um lance de pelo menos metade do valor de avaliação do imóvel (art. 27, § 2º).
Segunda: o que faltar continua sendo seu. Se o que o leilão render não cobrir a dívida, as despesas e os encargos, "o devedor continuará obrigado pelo pagamento do saldo remanescente", que pode ser cobrado por ação de execução e pela execução de outras garantias da dívida (art. 27, § 5º-A).
Só que essa segunda regra não vale para todo mundo. A lei separou dois casos:
| Situação | Leilão não cobre a dívida | Onde está |
|---|---|---|
| Financiamento para comprar ou construir o imóvel residencial do devedor | A dívida é extinta, com quitação recíproca | Lei 9.514, art. 26-A, § 4º |
| Empréstimo dando em garantia um imóvel que você já tinha — e demais operações | O devedor continua obrigado pelo saldo, que pode ser cobrado por ação de execução | Lei 9.514, art. 27, § 5º-A |
Juntando as duas mudanças: no empréstimo com garantia de imóvel — o que o mercado chama de home equity —, o imóvel pode ser vendido por metade do valor de avaliação, e você continua devendo a diferença. Perder o imóvel deixou de ser o fim da história.
Esse é o ponto que a maior parte das comparações ignora, porque elas foram escritas antes da mudança ou porque tratam as duas situações como se fossem a mesma. Não são.
O mesmo imóvel, mais de uma dívida
A mesma lei de 2023 abriu a possibilidade de um imóvel garantir mais de uma operação de crédito. O texto da Lei 9.514 passou a falar na "alienação fiduciária mais antiga vigente sobre o bem" — o que só faz sentido porque pode haver mais de uma.
Para o sistema de crédito, a ideia é aproveitar melhor um patrimônio que muitas vezes vale bem mais do que a primeira dívida garantida. Para o seu orçamento, o risco é outro: um único imóvel passa a sustentar dívidas somadas, e um aperto de renda compromete todas ao mesmo tempo. Antes de oferecer de novo um imóvel que já garante algo, some tudo o que ele vai sustentar.
Valores e prazos: o que cada banco decide
Quanto você consegue pegar e em quanto tempo pagar não é fixado em lei. Cada instituição define:
- O valor máximo, normalmente uma fração do valor de avaliação do imóvel — nunca o valor inteiro, porque o credor precisa de folga para o caso de ter de vender.
- O prazo, que costuma ser longo. Parcela menor, total pago maior.
- As exigências sobre o imóvel: documentação regular, situação no registro, às vezes restrições a tipo ou localização.
Por isso não publicamos percentuais nem prazos aqui — eles mudam por banco e por proposta. O que vale fazer é pedir a proposta completa por escrito a mais de uma instituição e comparar o Custo Efetivo Total no mesmo prazo. Antes de qualquer conversa, confirme que a instituição é autorizada pelo Banco Central: garantia de imóvel é justamente o tipo de operação em que golpe custa a casa.
Os custos que não estão na taxa
Além dos juros, a operação costuma envolver custos próprios de crédito imobiliário, que variam por instituição:
- Avaliação do imóvel, feita para definir quanto ele vale como garantia;
- Registro da garantia no cartório de registro de imóveis;
- Seguros vinculados à operação, comuns nesse tipo de crédito.
Tudo isso tem de estar no Custo Efetivo Total. Se a proposta apresenta só a taxa de juros, peça o CET — é direito seu, e é o único número que permite comparar duas ofertas honestamente. A Calculadora do Cidadão do Banco Central ajuda a conferir o efeito do prazo sobre o total pago.
Quando faz sentido e quando não faz
Tende a fazer sentido para trocar dívida cara e já existente — rotativo, cheque especial, empréstimo pessoal de taxa alta — por uma mais barata, com parcela que cabe folgada no orçamento e renda estável. Nesse uso, a garantia é o preço de sair de uma situação que já era pior.
Tende a não fazer sentido para consumo, para investir em negócio incerto, ou quando a parcela só cabe se tudo der certo. A lógica é a mesma que vale para o consignado: o crédito mais barato é o que tem a garantia mais forte, e essa força trabalha contra você quando a renda falha. Aqui, a garantia é o lugar onde você mora.
Um teste simples: se a sua renda caísse um terço por seis meses, você conseguiria pagar a parcela? Nossa calculadora de comprometimento de renda ajuda a enxergar a folga. Se a resposta for não, o problema não é o empréstimo — é o tamanho dele.
E se a ideia é justamente sair de uma dívida, olhe antes as alternativas que não põem o imóvel em risco: às vezes a saída é renegociar o que já existe.
Perguntas frequentes
Se eu não pagar, perco o imóvel e fico quite?
Não necessariamente. Desde a Lei 14.711/2023, no segundo leilão o credor pode aceitar lance de pelo menos metade do valor de avaliação do imóvel, e, no empréstimo que usa como garantia um imóvel que você já tinha, se o leilão não cobrir a dívida e as despesas, você continua obrigado pelo saldo, que pode ser cobrado judicialmente (Lei 9.514, art. 27, §§ 2º e 5º-A). A extinção automática da dívida ficou reservada ao financiamento para comprar ou construir a própria moradia (art. 26-A, § 4º).
Quanto tempo tenho para pagar depois do atraso?
Depois de intimado pelo cartório de registro de imóveis, o prazo é de 15 dias para pagar as parcelas vencidas, as que vencerem até o pagamento e os encargos, tributos, condomínio e despesas de cobrança (art. 26, § 1º). Não pagando, o imóvel é consolidado em nome do credor. Se você está atrasado, procure o credor antes da intimação — depois dela, o relógio é curto.
O banco precisa de ordem judicial para tomar o imóvel?
Não. Na alienação fiduciária, o procedimento de intimação, consolidação e leilão é conduzido pelo cartório de registro de imóveis, como prevê a Lei 9.514. É isso que torna o processo mais rápido que uma cobrança comum — e é parte do motivo de a taxa ser menor.
Se o imóvel for vendido por mais do que eu devo, o que acontece?
A diferença é sua. A lei manda o credor devolver o que sobrar, depois de descontadas a dívida, as despesas e os encargos, em até 5 dias após a venda no leilão (art. 27, § 4º).
Quanto o banco empresta sobre o valor do imóvel?
Não há percentual fixado em lei — cada instituição define o seu, sempre uma fração do valor de avaliação, para ter folga caso precise vender o imóvel. Compare propostas por escrito e pelo Custo Efetivo Total no mesmo prazo, não pelo valor liberado.
Posso dar o mesmo imóvel em garantia duas vezes?
A Lei 14.711/2023 passou a admitir que um imóvel garanta mais de uma operação. Pode, portanto — mas some tudo o que o imóvel vai sustentar antes de assinar. Uma queda de renda afeta todas as dívidas ao mesmo tempo, e todas estão presas ao mesmo bem.
Fontes
- Lei 9.514/1997 (alienação fiduciária de coisa imóvel), texto compilado — arts. 22, 26, 26-A e 27
- Lei 14.711/2023 — Marco Legal das Garantias
- Banco Central do Brasil — estatísticas de taxas de juros por modalidade
- Banco Central do Brasil — Calculadora do Cidadão
- Banco Central do Brasil — busca de instituições autorizadas a funcionar